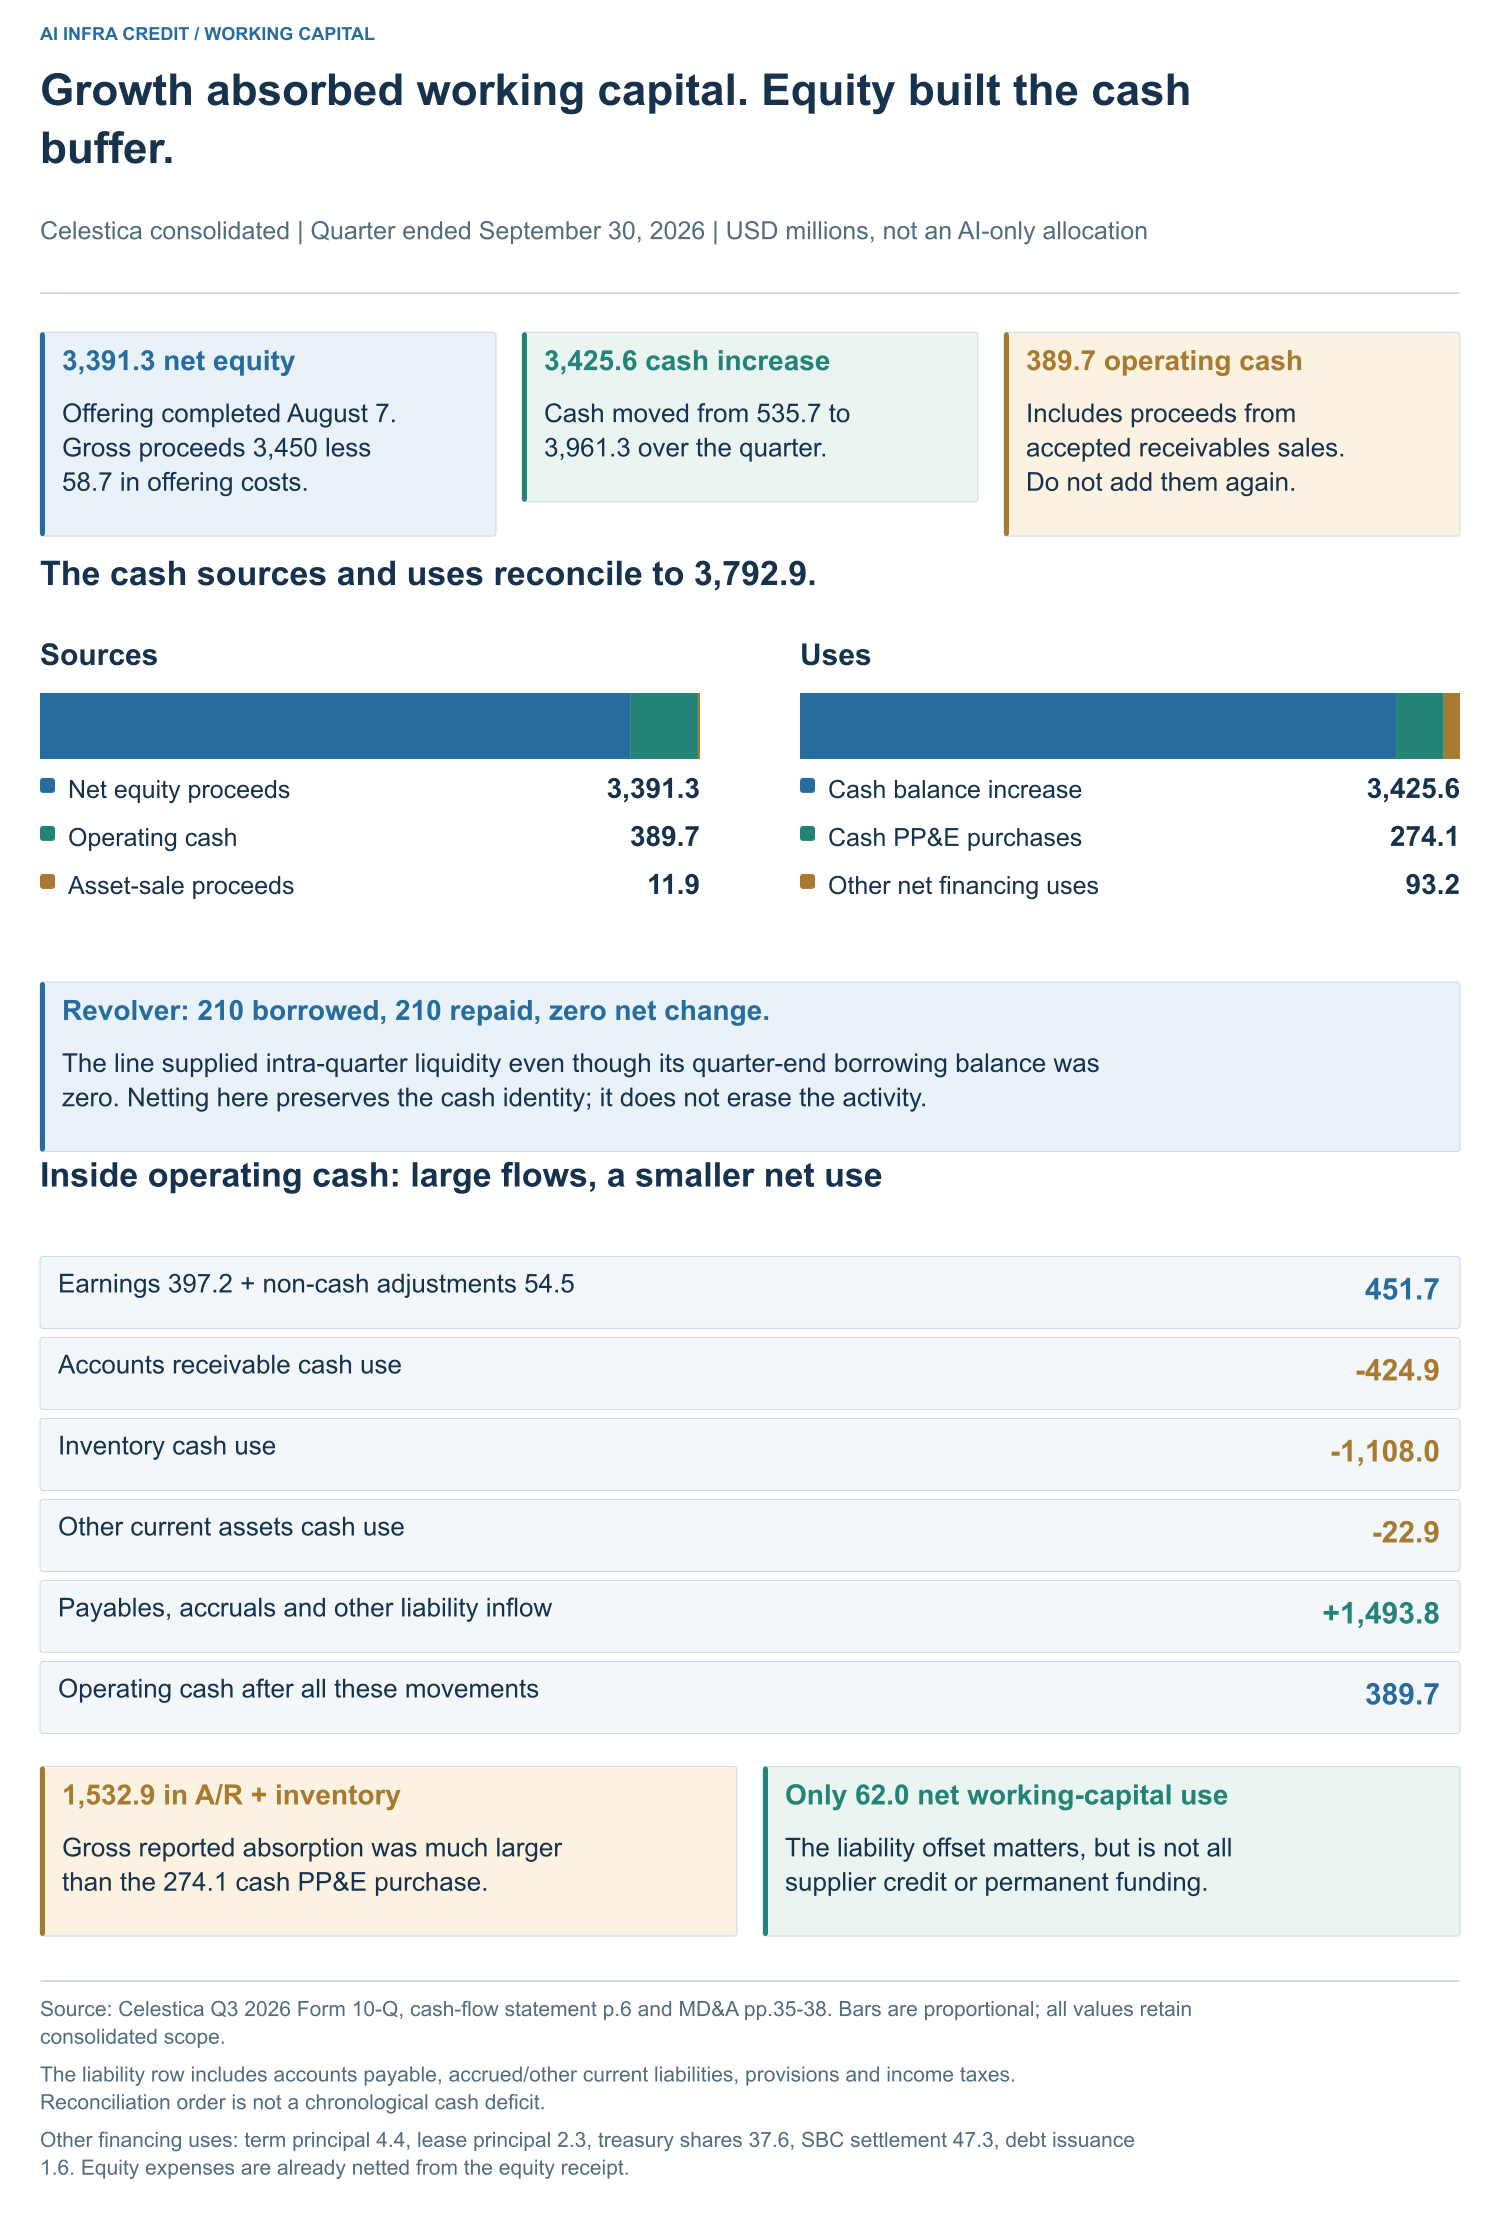
为 AI 硬件扩张融资,不只是支付工厂和设备账单。 Celestica 的9月季现金流量表显示,应收账款与库存合计占用15.329亿美元现金,而现金购置设备为2.741亿美元。应付及其他负债的大额抵销,使净营运资本占用小得多。银行购买应收账款带来了更早的现金,8月股权发行则提供了现金储备增长的主要来源。
这是一个建设性的融资案例:多种付款日历不同的资金,可以共同支持增长。分析也因此更需要精确。一季度的应收账款出售总量不是期末现金储备;经营现金流中,也可能包含银行在客户付款之前提供的资金。
以下实际数据为截至2026年9月30日的Celestica合并季度数据,图中单位为百万美元,不是AI业务单独的资金分配。连接与云解决方案部门CCS贡献了84%的季度收入,但应收账款出售总量还包含先进技术解决方案部门ATS客户的安排。Q3季报财务报表及附注4。

股权资金建立现金储备 营运资本吸收增长资金
经营现金3.897亿美元、投资净流出2.622亿美元、融资净流入32.981亿美元,共同使现金增加34.256亿美元,从5.357亿美元上升至39.613亿美元。最大的新收款是8月7日已完成发行带来的33.913亿美元股权净资金,而不是10月新发生的融资到账。发行总额34.5亿美元,承销折扣与发行费用合计5,870万美元。季报现金流量表第6页及股权发行说明第36页。
经营现金内部是另一张账。净利润加上报表中的非现金调整,在营运资本变动之前形成4.517亿美元小计。应收占用4.249亿美元,库存占用11.08亿美元,其他流动资产占用2,290万美元;合并负债项目贡献14.938亿美元,最终净营运资本占用为6,200万美元。这个负债项目包含应付款、应计及其他负债、准备和应付所得税,不能全部称为供应商信用。
总额与净额的差别很重要。即使最后的营运资本净额看起来不大,扩大生产仍可能需要大量资金。付款时点的延后或匹配能够支持扩张,但对应义务仍有自己的到期日。
另有两个区别。公司季度内在循环信贷下借入并归还2.1亿美元,净变动为零不代表没有使用。公司报告的非GAAP自由现金流1.275亿美元,扣除的是已减去1,190万美元资产出售款的净设备投资;经营现金减现金设备购置总额则是1.156亿美元。这两者都不是现金余额增加的34.256亿美元。季报管理层讨论第35—38页。
银行资金可以进入经营现金流
Celestica 披露第三季度出售应收账款12.975亿美元,九个月合计21.769亿美元,包含主要银行计划及客户供应商融资计划。季度相关折扣费用为420万美元。出售的应收从资产负债表终止确认,净收款进入经营现金流,折扣计入融资费用。不能再把这笔收款加到经营现金流之上。季报附注4,第10页。

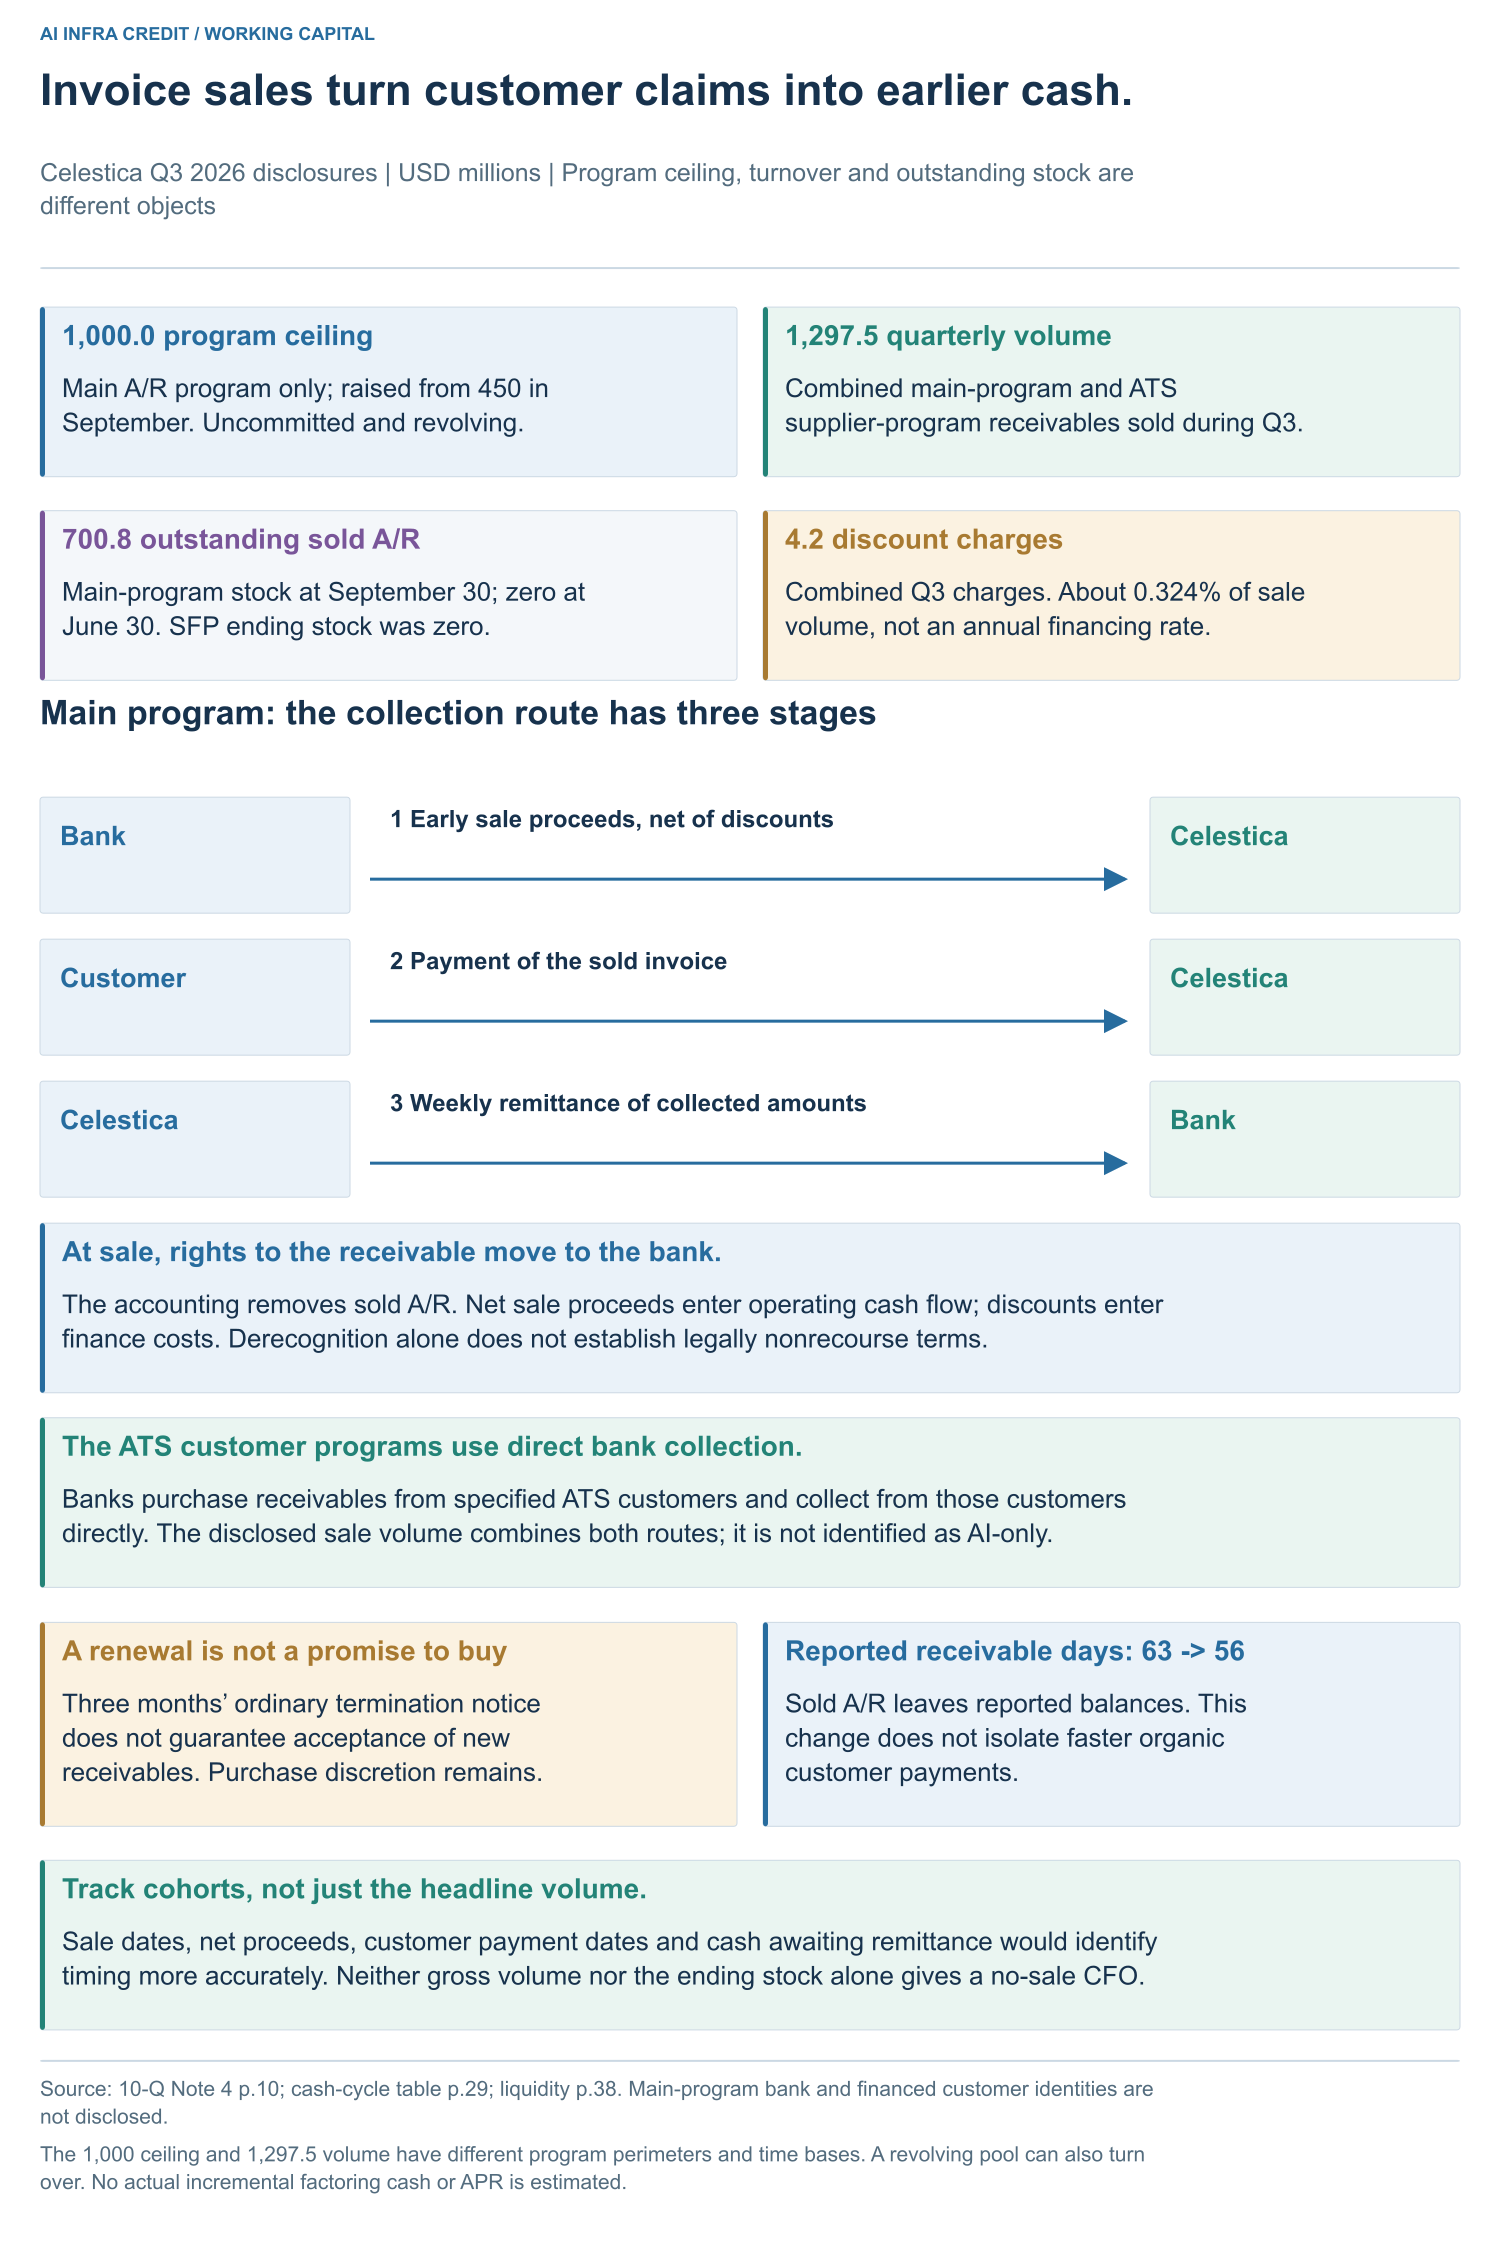
主要计划的上限在9月从4.5亿美元升至10亿美元,具有循环性质,不承诺购买,并受客户限额约束。另一些供应商融资计划对应ATS客户。因此,季度合并出售量与主要计划上限,不能当作同一池资产在同一时点的金额直接比较。循环计划在一个季度内也可以周转多批发票。
9月底,主要计划已有出售但尚未收回的应收账款7.008亿美元,6月底为零;客户计划在两日期的未偿余额均为零。这说明部分现金提前效应持续到了季末,但还不能确定准确的净现金收益:折扣、发票批次、结算和待汇款项都有关。主要计划中,Celestica 收到客户现金后每周汇给银行;客户计划则由银行直接收款。季报附注4及管理层讨论第29、38页。
从经营现金流中扣掉全部12.975亿美元,等于假设这些发票在不出售时都不会于季度内回款。扣掉期末7.008亿美元,也仍是面值余额敏感性计算,不是一份公司披露的“不出售应收”现金流量表。本文不做这两种替代。同理,420万美元除以出售总量约为0.324%;没有融资天数和批次结构,它不是年化借款利率。
报告回款周期缩短 不等于客户付款单独加快
应收天数从63降至56,现金周期从47降至42天。这些指标使用报表余额。出售应收会终止确认,因此改善可能同时体现融资和实际收款;文件没有量化两者各自的贡献。客户库存保证金余额也从4.814亿美元增至5.607亿美元,但7,930万美元余额变化不是另一条可以加到经营现金中的独立现金收款。季报管理层讨论第29页及附注7。
这会改变一个实际预测问题:若模型假设当前应收天数持续,就也应检验支撑这些余额的银行购买能力。普通终止需要提前三个月通知,不会把非承诺计划变成三个月确定的垫款;公司明确表示,银行不必接受其拟出售的应收。
发票最终赚钱 仍可能需要过桥资金
独立算例连续十二周、每周产生一张100的发票,同时支付90的现金成本;客户四周后足额付款。被银行接受的出售立即收到99,后续100客户回款归银行;未偿已售面值上限为400。这些是任意单位和假设时点,不是Celestica预测。
| 假设购买方式 | 出售发票总面值 | 未偿已售面值峰值 | 供应商额外资金峰值 | 全部收款后的供应商现金 |
|---|---|---|---|---|
| 不出售应收 | 0 | 0 | 360 | 120 |
| 持续购买 | 1,200 | 400 | 0 | 108 |
| 第4周后停止新购买 | 400 | 400 | 324 | 116 |

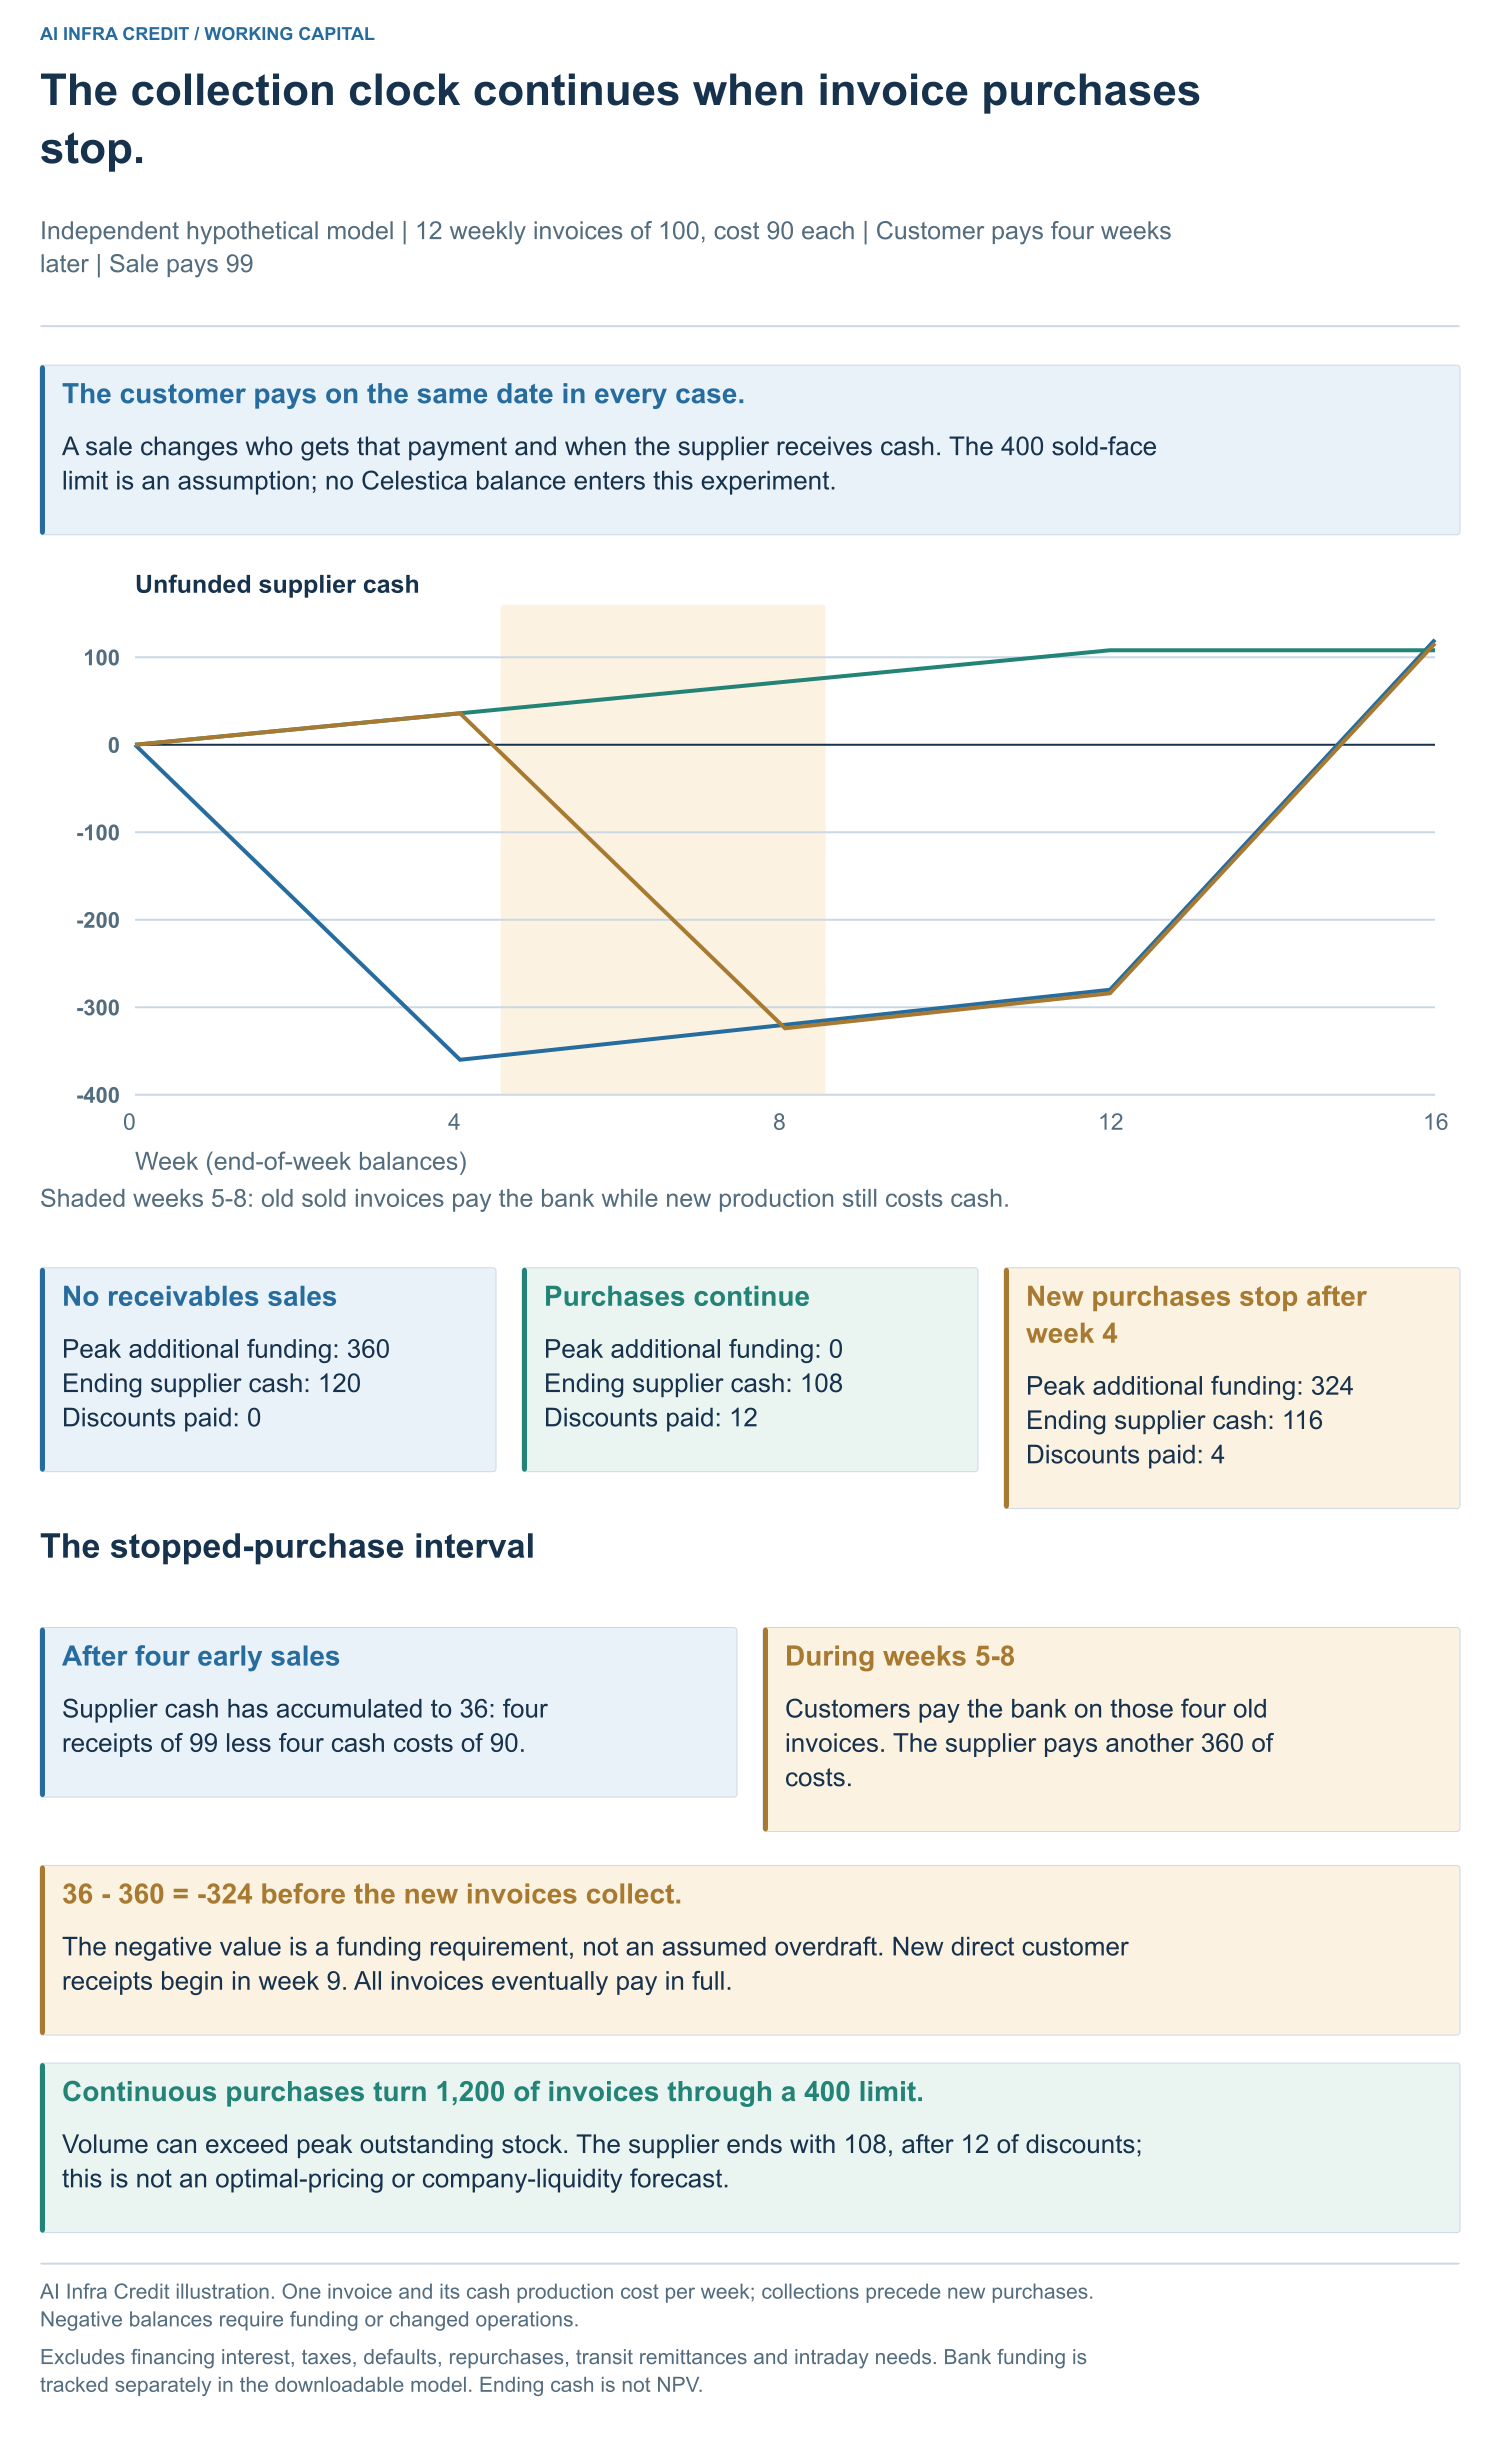
停止购买的案例揭示了中间的资金间隔。前四笔出售积累了36现金。第5—8周,最初四个客户把钱付给银行,而不是供应商;新发票尚未到期,继续支付四次90的成本合计消耗360,缺口达到324。后续收款可以恢复正现金,却不能支付更早的账单。
持续购买的案例也展示了,400的未偿上限如何承载1,200的出售周转量。周转很有用,但不是三份相互独立的储备。模型负余额代表必须补充资本或调整经营,不是假定公司能够无资金持续生产。算例不含过桥利息、违约、税、收款在途和日内峰值,也单独追踪银行的资金需求,不把银行垫款视为无成本资金。
像安排工厂资金一样安排收款间隔
Celestica 的实际状况包含股权融资建立的现金储备和已披露的循环信贷可用额度;停止购买的假设不是对公司困境的预测。公司预计2027年更高的营运资本与资本开支需求将消耗现金。融资问题是,这些用途发生时,相应地点和时点是否仍有资金可用。
对AI硬件扩张,建设性的组合是:以风险资本支持增长计划,通过发票融资提前取得现金,并使备用资金与客户收款日期匹配。更好的客户信用和可靠收款权,可以让这种组合更容易获得融资。银行购买自由裁量、客户集中度与汇款义务,则决定正常路径发生变化时,需要保留多少资金。
下一批有用披露是发票批次、各计划出售量和净到账、未偿余额、待汇款项以及客户付款时点。它们能够支持比单看出售总量或现金周期指标更准确的现金转换判断。