预留产能,不等于资金可以退回。 GE Vernova 曾明确说明,在项目进入订单储备之前,客户就可能支付不可退的首付款。这能在客户尚未落实全部建设安排时,为设备供应商提供资金;但它不会让尚未完成的项目自动成为确定的未来收入。
比较 GE Vernova 与 Vertiv 的客户融资模式,需要把三个问题分开:相关现金流项目当期贡献了多少,客户在什么条件下可以要求返还资金,以及距离交付还差哪些条件。一个百分比无法同时回答这三个问题。
资金承诺可以早于正式订单
在 2025 年 10 月 22 日的电话会上,GE Vernova 财务负责人说明,产能预留和正式订单两类安排的首付款均不可退。这是关于所述安排的正面证据,但不是对 2026 年合同负债的金额拆分,也没有解决供应商不能履约时的每一种合同救济。官方文字稿第21页。
2026 年 3 月,首席执行官 Scott Strazik 进一步解释:客户往往已经支付 20%–25% 的定金,但工程、采购与施工安排,或燃料安排还没有落实;部分数据中心客户甚至尚未选定设备安装地点。因此,公司还没有把这些设备记入订单储备。这个比例是管理层对常见情况的描述,不是适用于所有合同的统一预付比例。3月18日会议文字稿第2–3、6页。
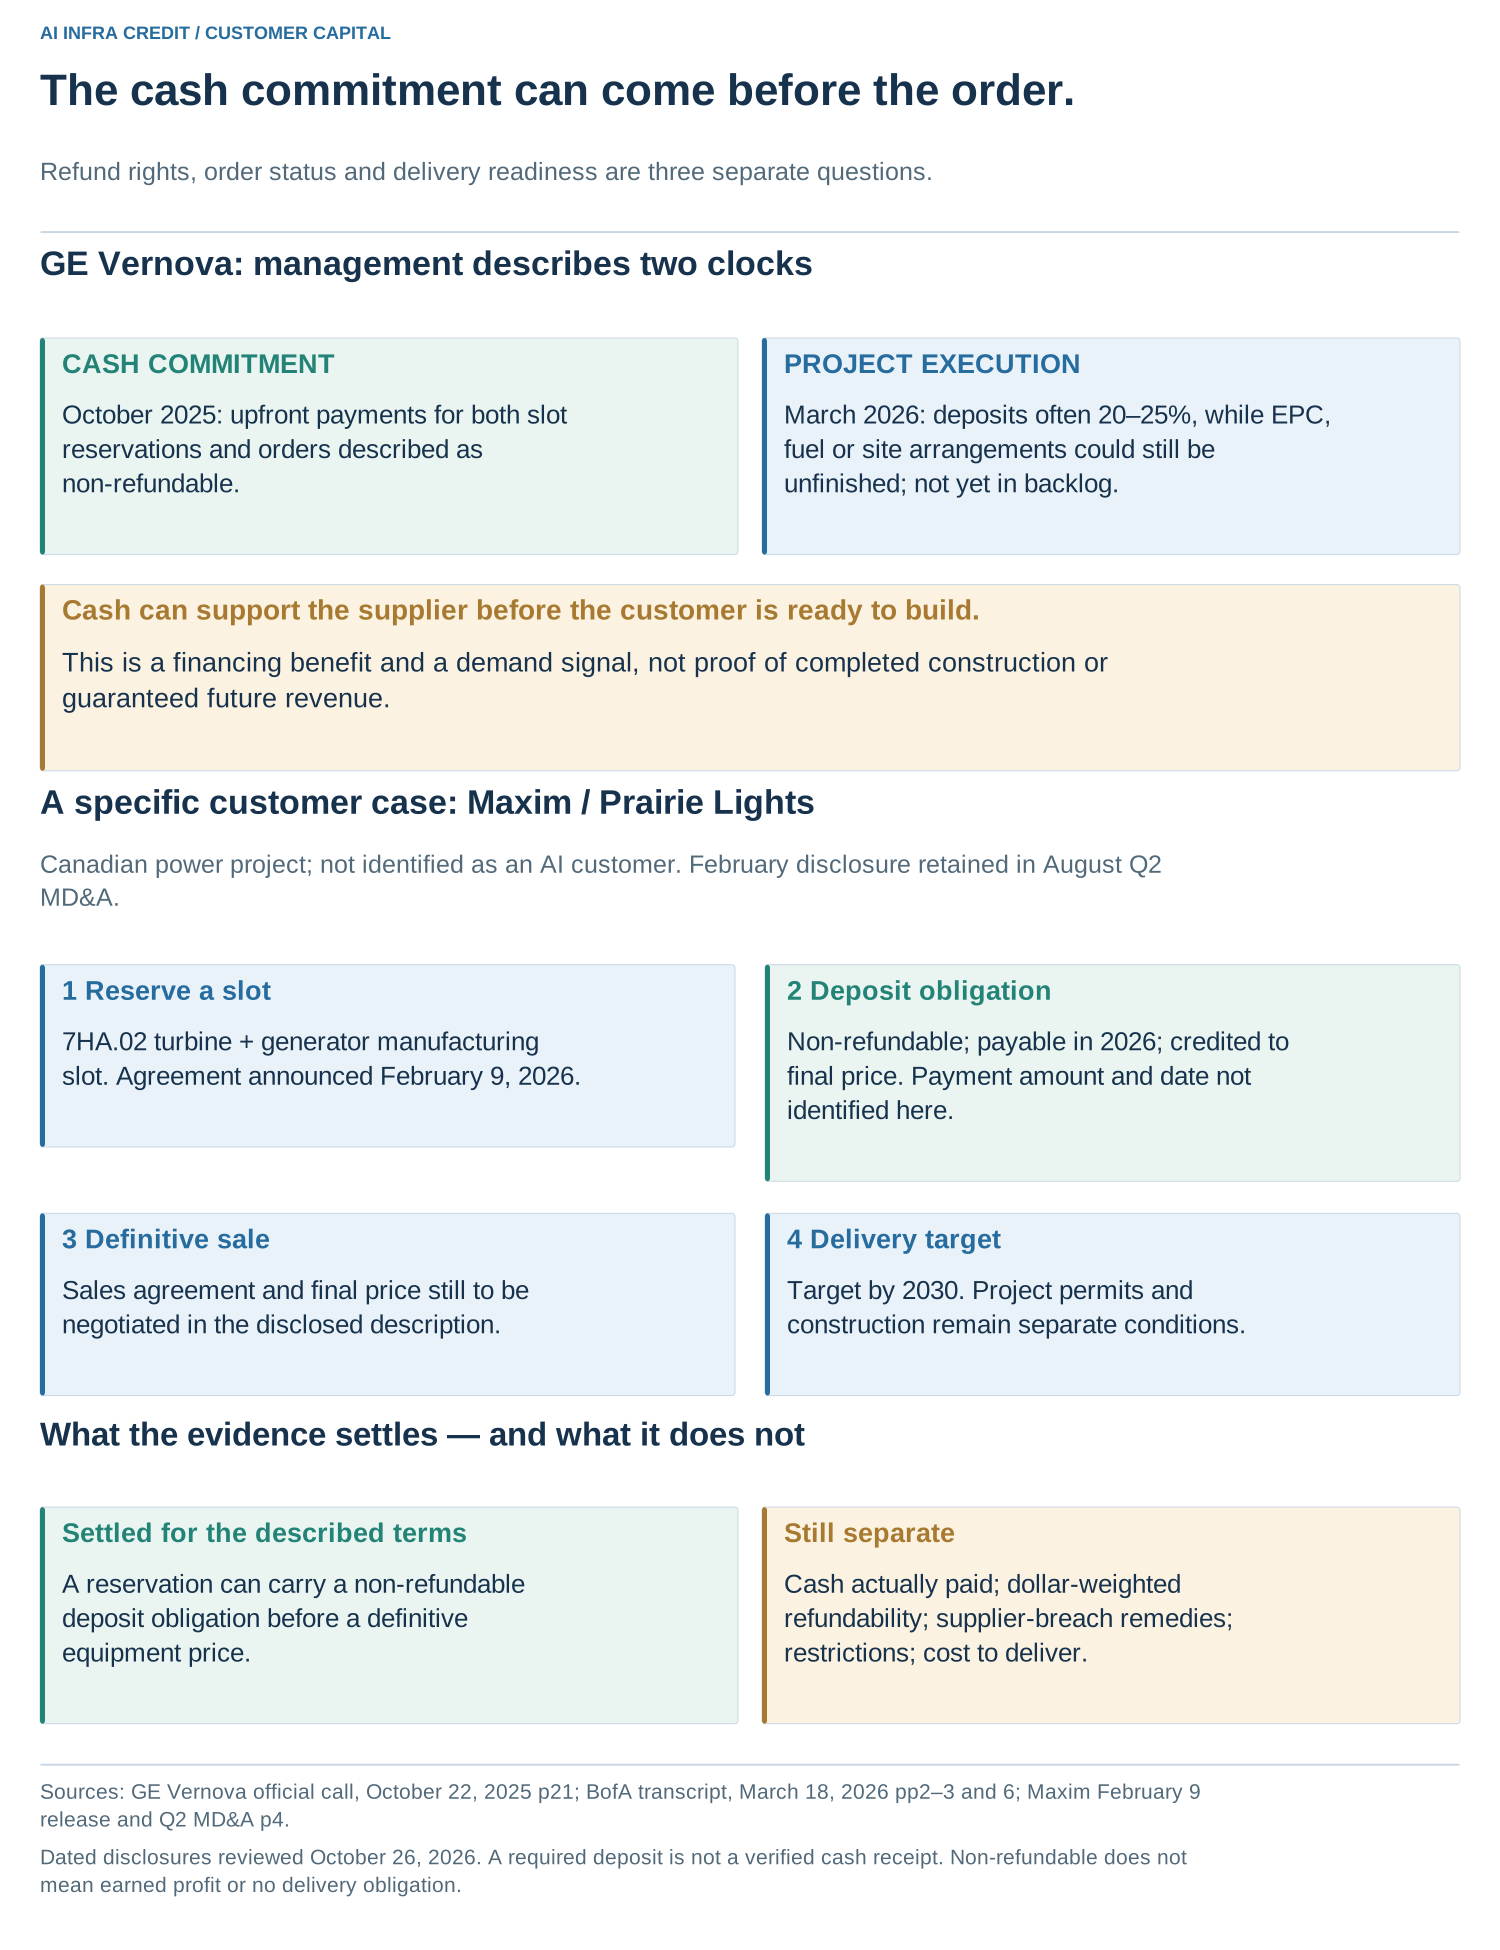
Maxim Power 提供了客户一侧的具体案例。其 2 月 9 日公告预留 GE Vernova 7HA.02 燃机及发电机组的制造档期,目标在 2030 年前交付。协议要求在 2026 年支付不可退定金,抵扣最终采购价格,但正式销售协议和最终价格仍待协商。Maxim公告。
第二季度管理层讨论仍保留这一表述。Prairie Lights 项目已支出的 1,930 万加元不是单独披露的定金,不能据此判断 GE Vernova 收到了多少。这是加拿大电力项目的例子,不是已被识别的 AI 客户。第二季度管理层讨论第4页。
其建设性含义是:客户可以在继续解决其他项目条件的同时,为稀缺设备作出有成本的承诺。款项到账后,供应商获得融资,客户取得生产队列中的位置。但供应商的资金状况与客户的项目成熟度,是两种不同风险。支付定金、取得订单,都不等于电厂已经投运。
现金流比例衡量贡献 而不是资金归属
截至 2026 年 6 月 30 日的六个月,Vertiv 相关营运资金项目贡献 18.227 亿美元,经营现金流为 18.666 亿美元,比例为 97.65%。GE Vernova 对应数字为 136.95 亿美元和 106.80 亿美元,比例为 128.23%。这些都是合并口径,不是仅属于 AI 的收款。Vertiv现金流量表;GE Vernova现金流量表。
分子是净现金流调整项:Vertiv 的递延收入项目,或 GE Vernova 的合同负债及流动递延收益项目,不是客户预付款的毛收款。超过 100% 表示其他项目合计抵消了部分贡献,并不是客户“拥有超过全部的现金”。
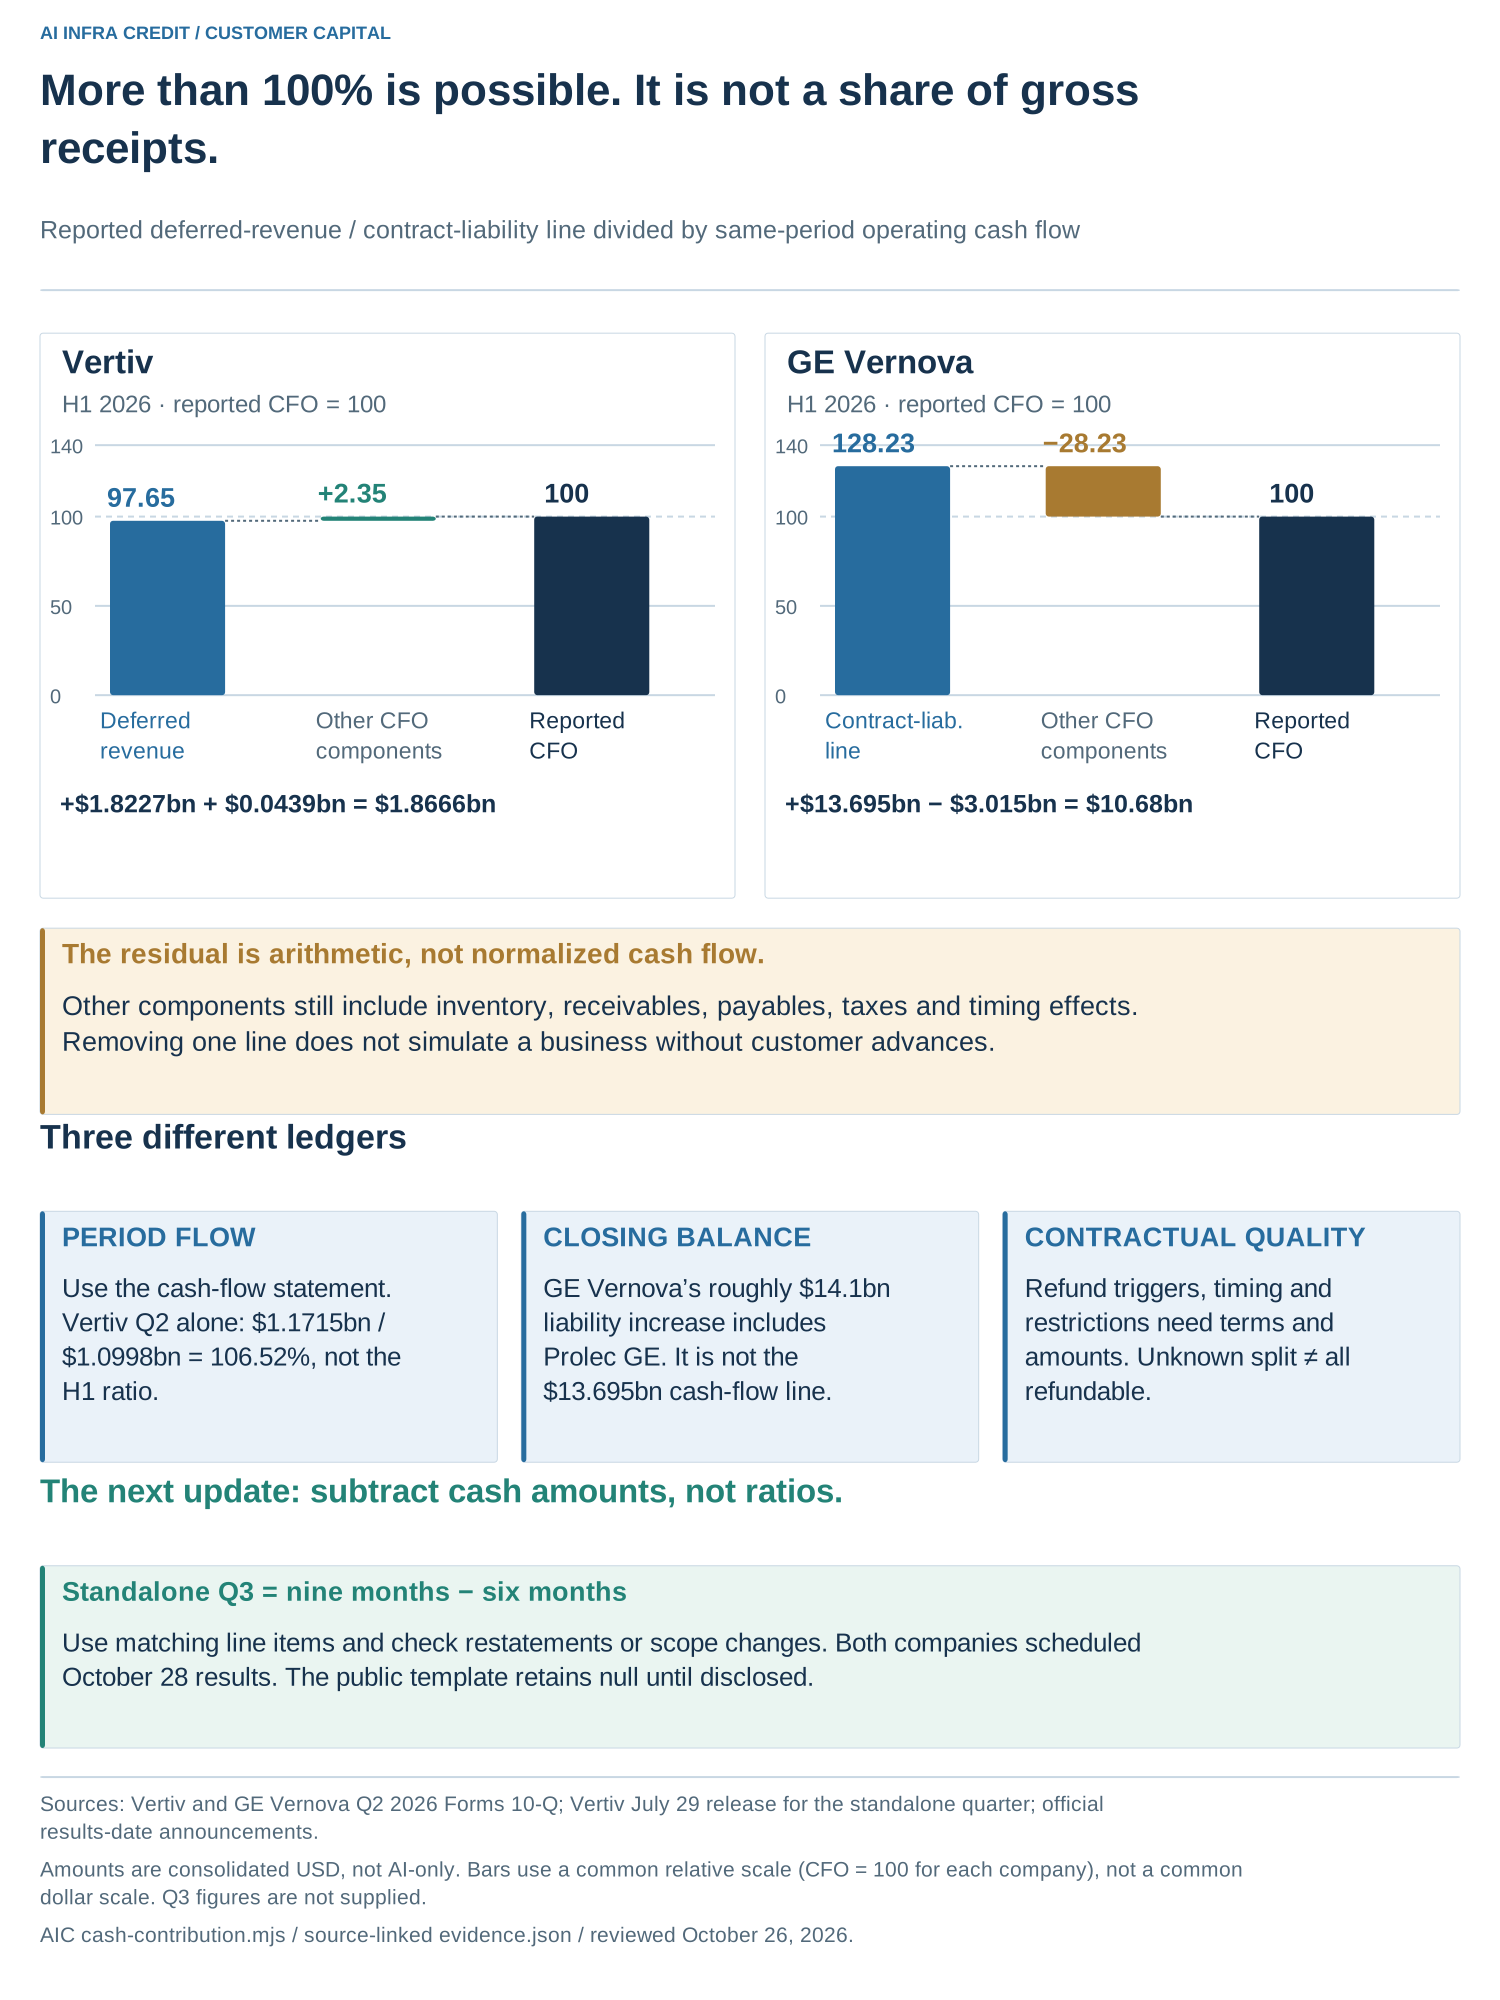
简单扣除该项目后,Vertiv 的算术剩余为 正4,390万美元,GE Vernova 为 负30.15亿美元。它不是正常化经营现金流:剩余项目仍含存货、应收、应付、税款等时间差,也没有模拟企业停止接受客户预付款后会如何运营。
期间选择同样重要。Vertiv 第二季度单季相关项目贡献 11.715 亿美元,经营现金流为 10.998 亿美元,比例为 106.52%,并非上半年的 97.65%。Vertiv业绩公告现金流表。
合同条款与会计余额回答不同问题
Vertiv 的年度收入确认政策一般性说明,取消、终止或退款条款仅在违约情况下适用,历史上没有被援引。这是有用的合同背景,却没有把六月递延收入金额分成可退与不可退两类,也不等于所有积压订单都不可取消。Vertiv 2025年10-K收入政策。
GE Vernova 附注9描述的约 141 亿美元负债增长,包含 Prolec GE 收购,以及收款和收入确认的影响。它不能替代现金流量表中的 136.95 亿美元贡献;两者差额也不能全部归因于收购现金。GE Vernova附注9。
本次审阅的披露没有给出六月余额或当期贡献按退款性质划分的金额。应保留这个缺口,同时使用已经存在的合同证据。“未量化”不是“全部可退”,“不可退”也不是“已经赚得的利润”或“没有交付义务”。
现金使用限制又是另一个问题。Vertiv 披露受限现金 6,500 万美元,年度政策描述其用途为银行保函抵押及收购托管;这些披露没有把它识别为客户预付款退款准备金。将其与递延收入相抵,会凭空建立两者的对应关系。Vertiv附注8;年度政策。
下一次披露可以解决什么
两家公司均安排在 10 月 28 日开盘前发布第三季度业绩。截至本次 10 月 26 日核查,所查官方材料中最新已公布季度仍为第二季度。GE Vernova安排;Vertiv安排。
第一步更新可以直接复算:九个月金额减去六个月金额,得到第三季度单季金额,并核对重分类及重述。应减金额,不是减百分比。进一步判断资金质量,则需要退款触发条件、付款时点、资金限制及相应现金变动的具体披露。
三种变化会改变解释:
- 若客户可以自主取消并取回大额付款,会削弱相关合同的资金保留假设,但不能自动推广到全部合同。
- 若预留转化为正式订单,随后完成交付和收入确认,即使预收净贡献放缓,也可能意味着执行证据改善。
- 因退款而下降,与因顺利交付而下降,含义不同。需要毛新增收款、退款和收入转化的数据才能区分。
有用的问题不是客户融资究竟“好不好”,而是条款与时间安排能否让供应商提前投资,同时保留足够的资金和能力完成履约。这才是客户资本加速 AI 设备建设的方式,而不是把提前收款当成已经完成的需求。
复用比较底稿
下载来源及观察值、现金流计算程序、结果、下一季度输入模板、检查程序及使用说明。未知字段保持 null,模板不含第三季度预测。完整 PNG:资金与订单时间线、现金流贡献桥。图表生成程序。
关于预付款的双边定价,参见客户资本的价格。