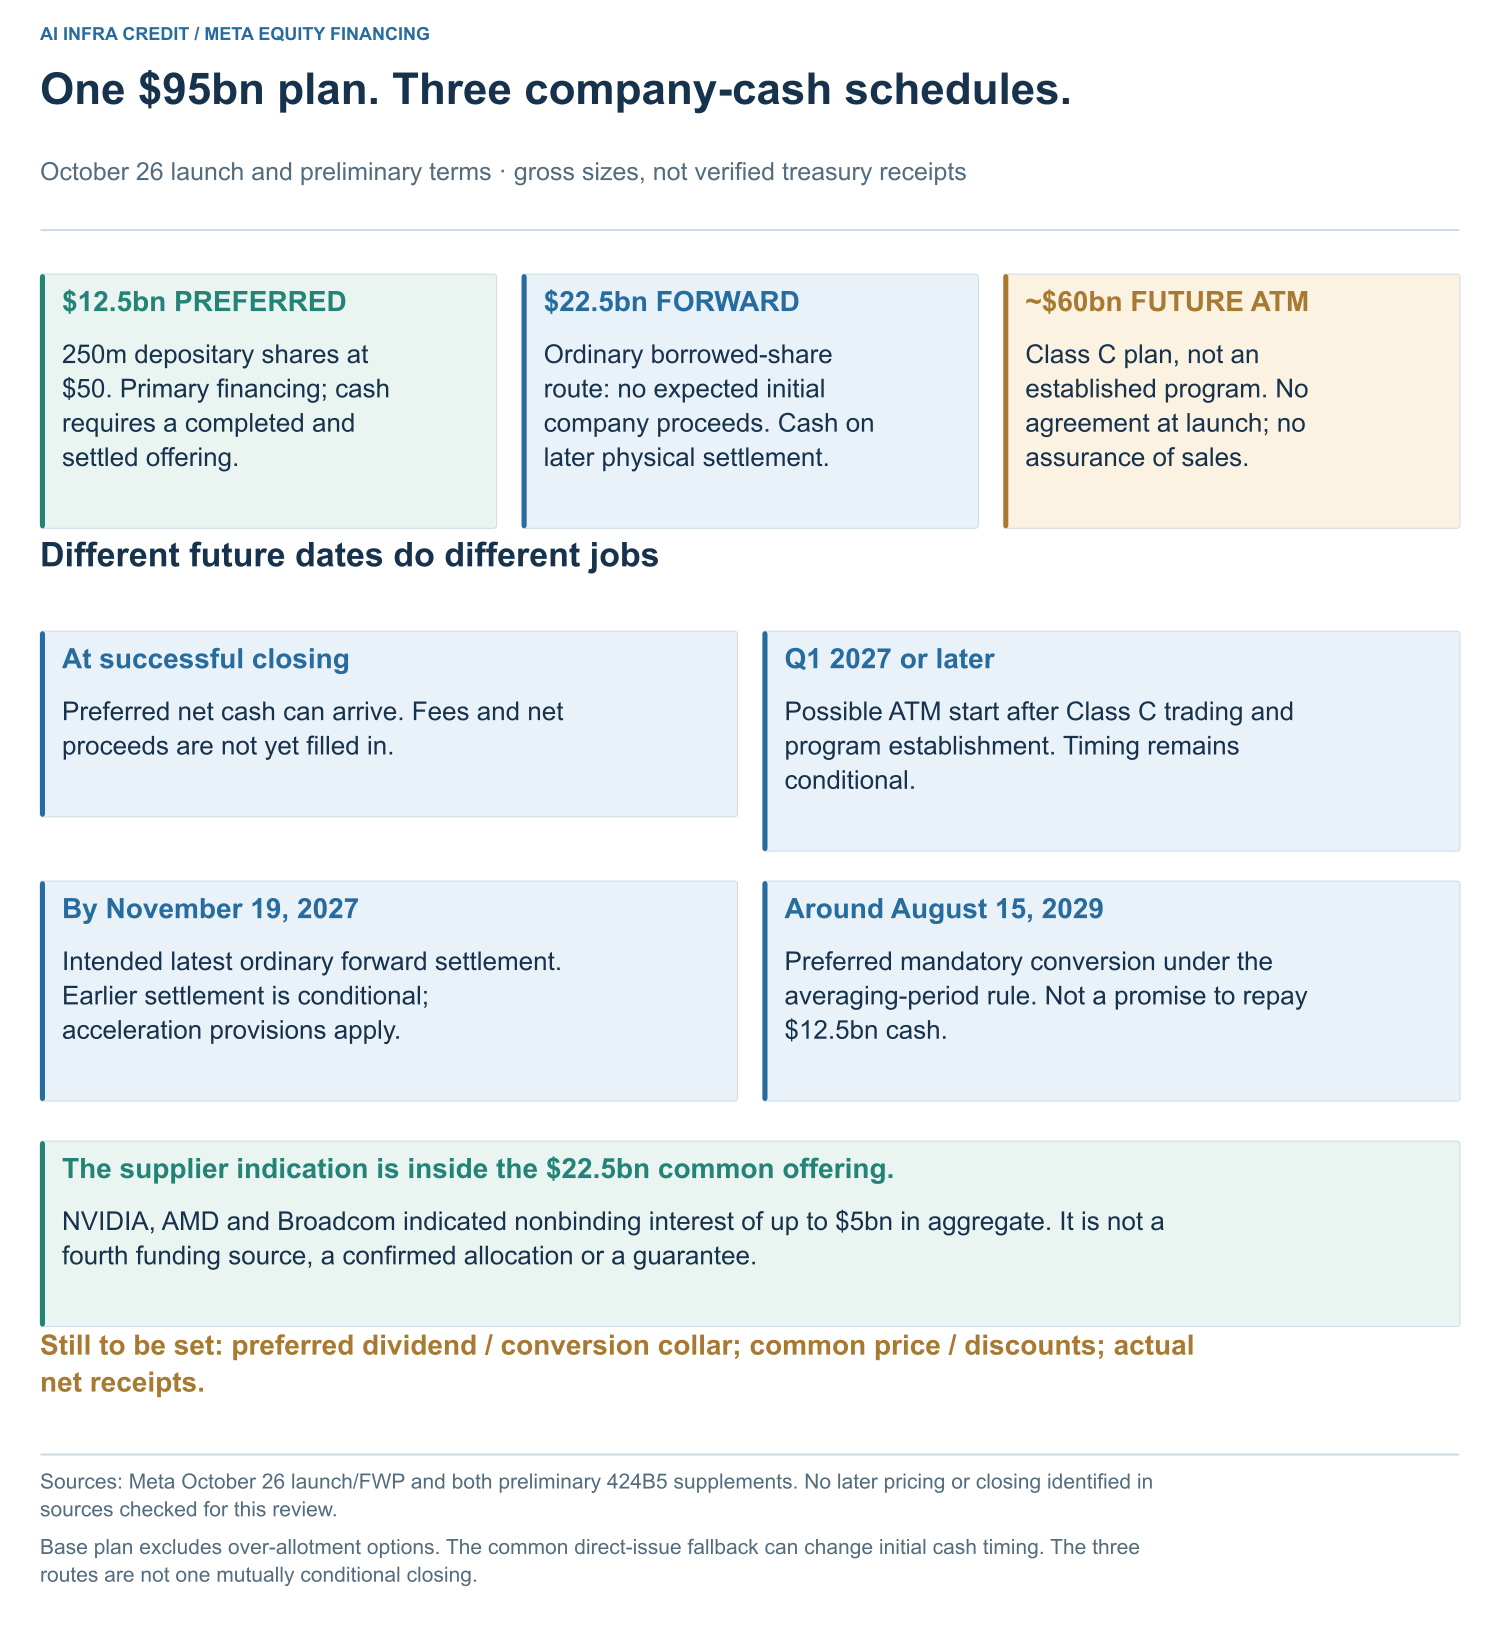
Meta 不只是在股权与债务之间选择,而是在分开三个时点:投资者承担风险、公司收到现金,以及普通股真正交付。 10 月 26 日的方案包含约 125 亿美元强制可转优先股融资、225 亿美元远期售股,以及未来可能建立的 600 亿美元随市发行计划。它们是三套资金安排,不是已经进入公司账户的 950 亿美元。发行公告。
这可以是支持长期 AI 建设的有效方式:在全部工程账单到期前利用股权市场,分散资金来源,并保留后续发行选择。灵活性的价格,则藏在远期价格调整、优先股分配、转换条件,以及每条融资路径的使用门槛中。
一个总额 对应三种到账条件
优先股及存托股属于公司新发行证券,完成发行及结算后可以给公司带来现金。普通股远期结构通常不产生最初的公司收入:远期卖方借入现有股票并向市场出售,Meta 在以后结算时取得现金。Class C 随市发行在启动公告时还不是已建立的计划。已申报的启动文件。
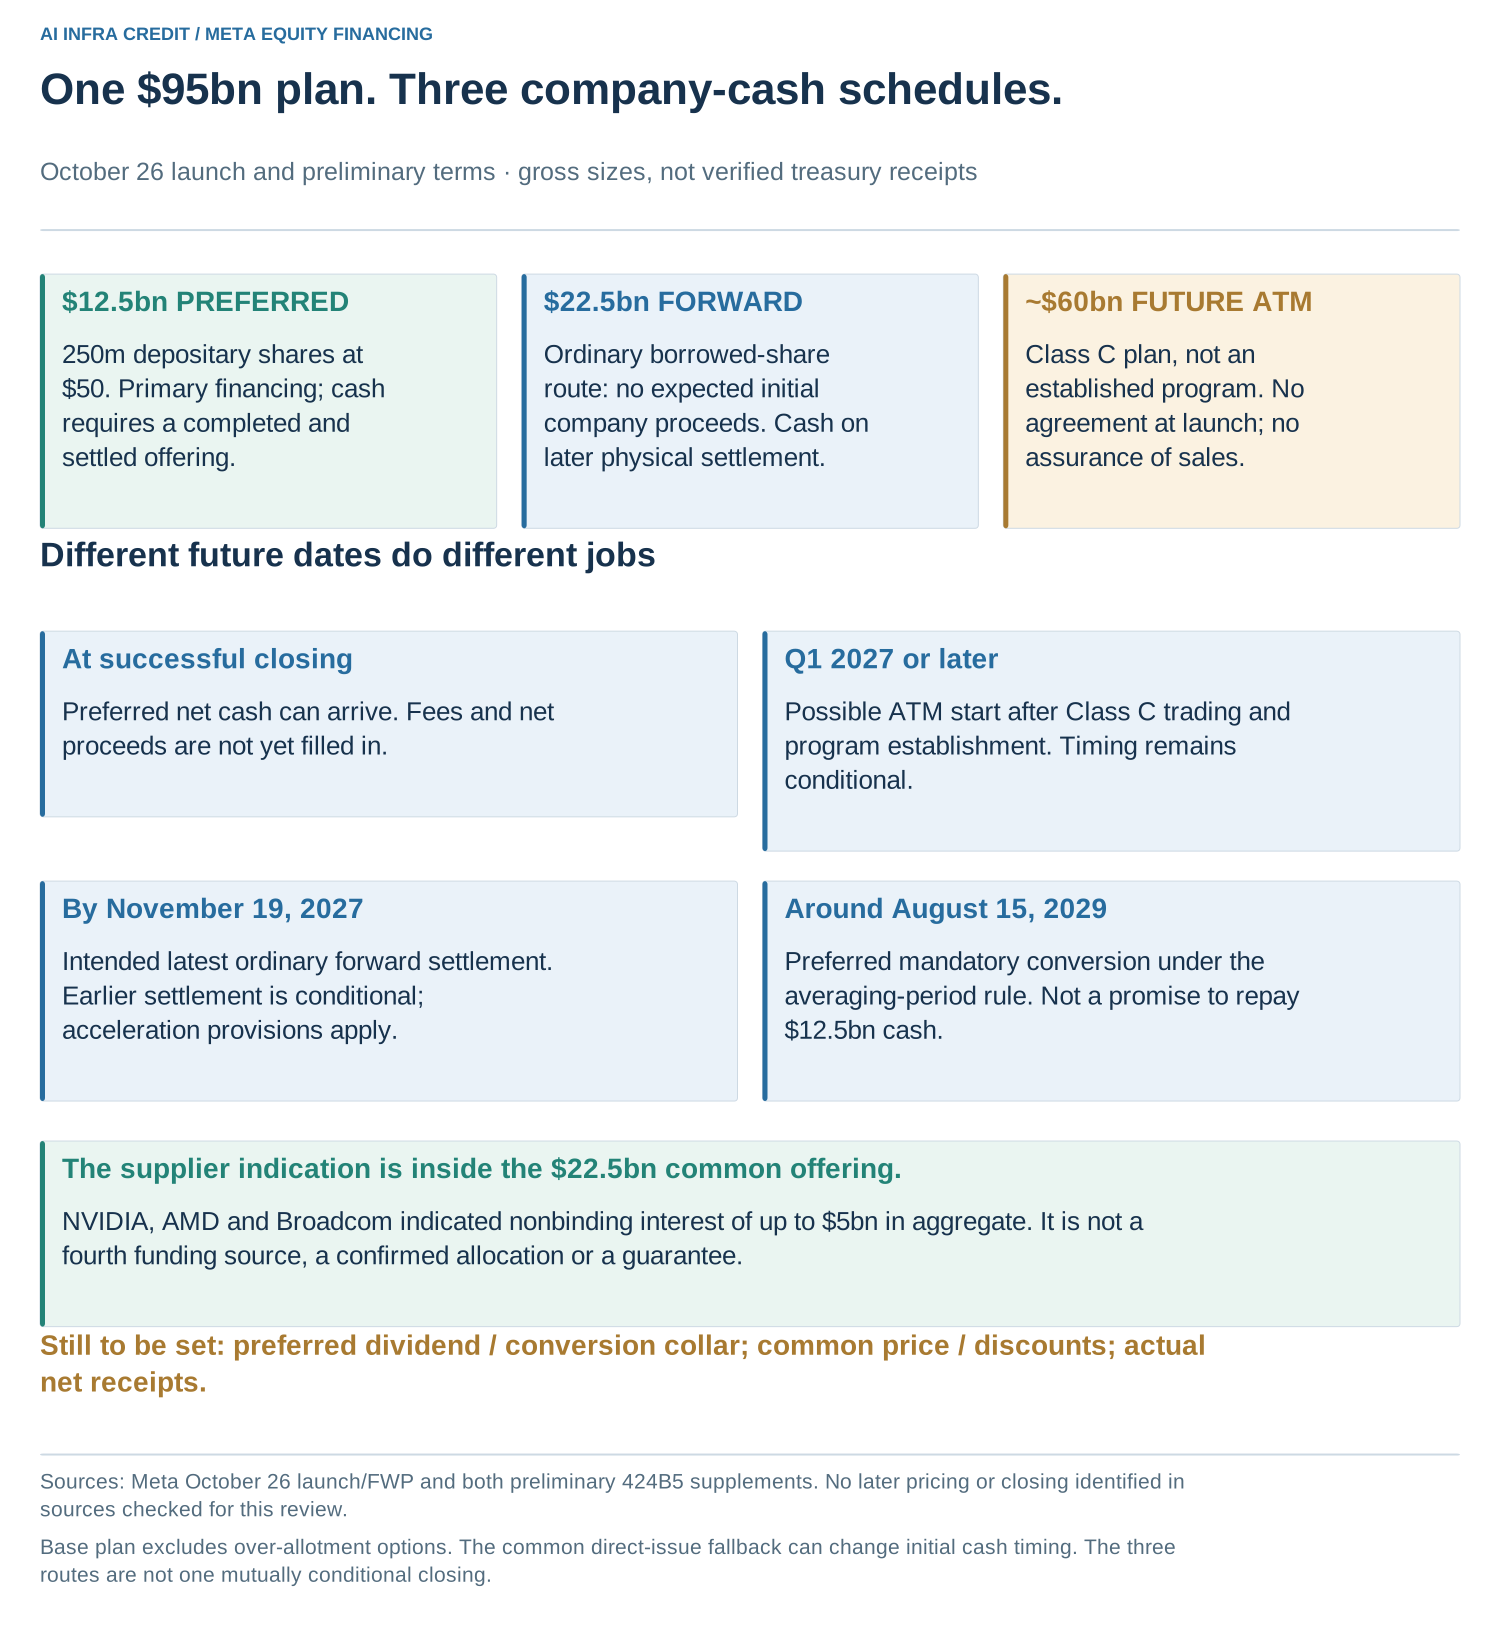
两份 10 月 26 日补充招股书虽然以 424B5 表格提交,但都明确标注为初步文件。普通股发行价和承销折扣仍为空;优先股摘要列明每份存托股 50 美元,但分红率、转换边界和净募集资金尚未填定。本次核查的官方来源中,尚未找到随后完成的定价或交割。普通股文件;优先股文件。
已启动的约 350 亿美元发行,与未来 600 亿美元计划,执行确定性也不同。公告时尚无随市发行分销协议,预计不早于 2027 年第一季度、Class C 开始交易后启动。普通股与优先股发行互不以对方完成为条件,整体安排不是一次不可拆分的交割。
NVIDIA、AMD 和 Broadcom 合计表示最多认购 50 亿美元普通股的兴趣,包含在普通股发行内。这不是额外 50 亿美元、已确认配售,也不是供应商保证。参与可能让设备需求与资本提供方更加一致,但公告本身没有证明循环现金流安排。
市场完成售股 不等于公司已经收到钱
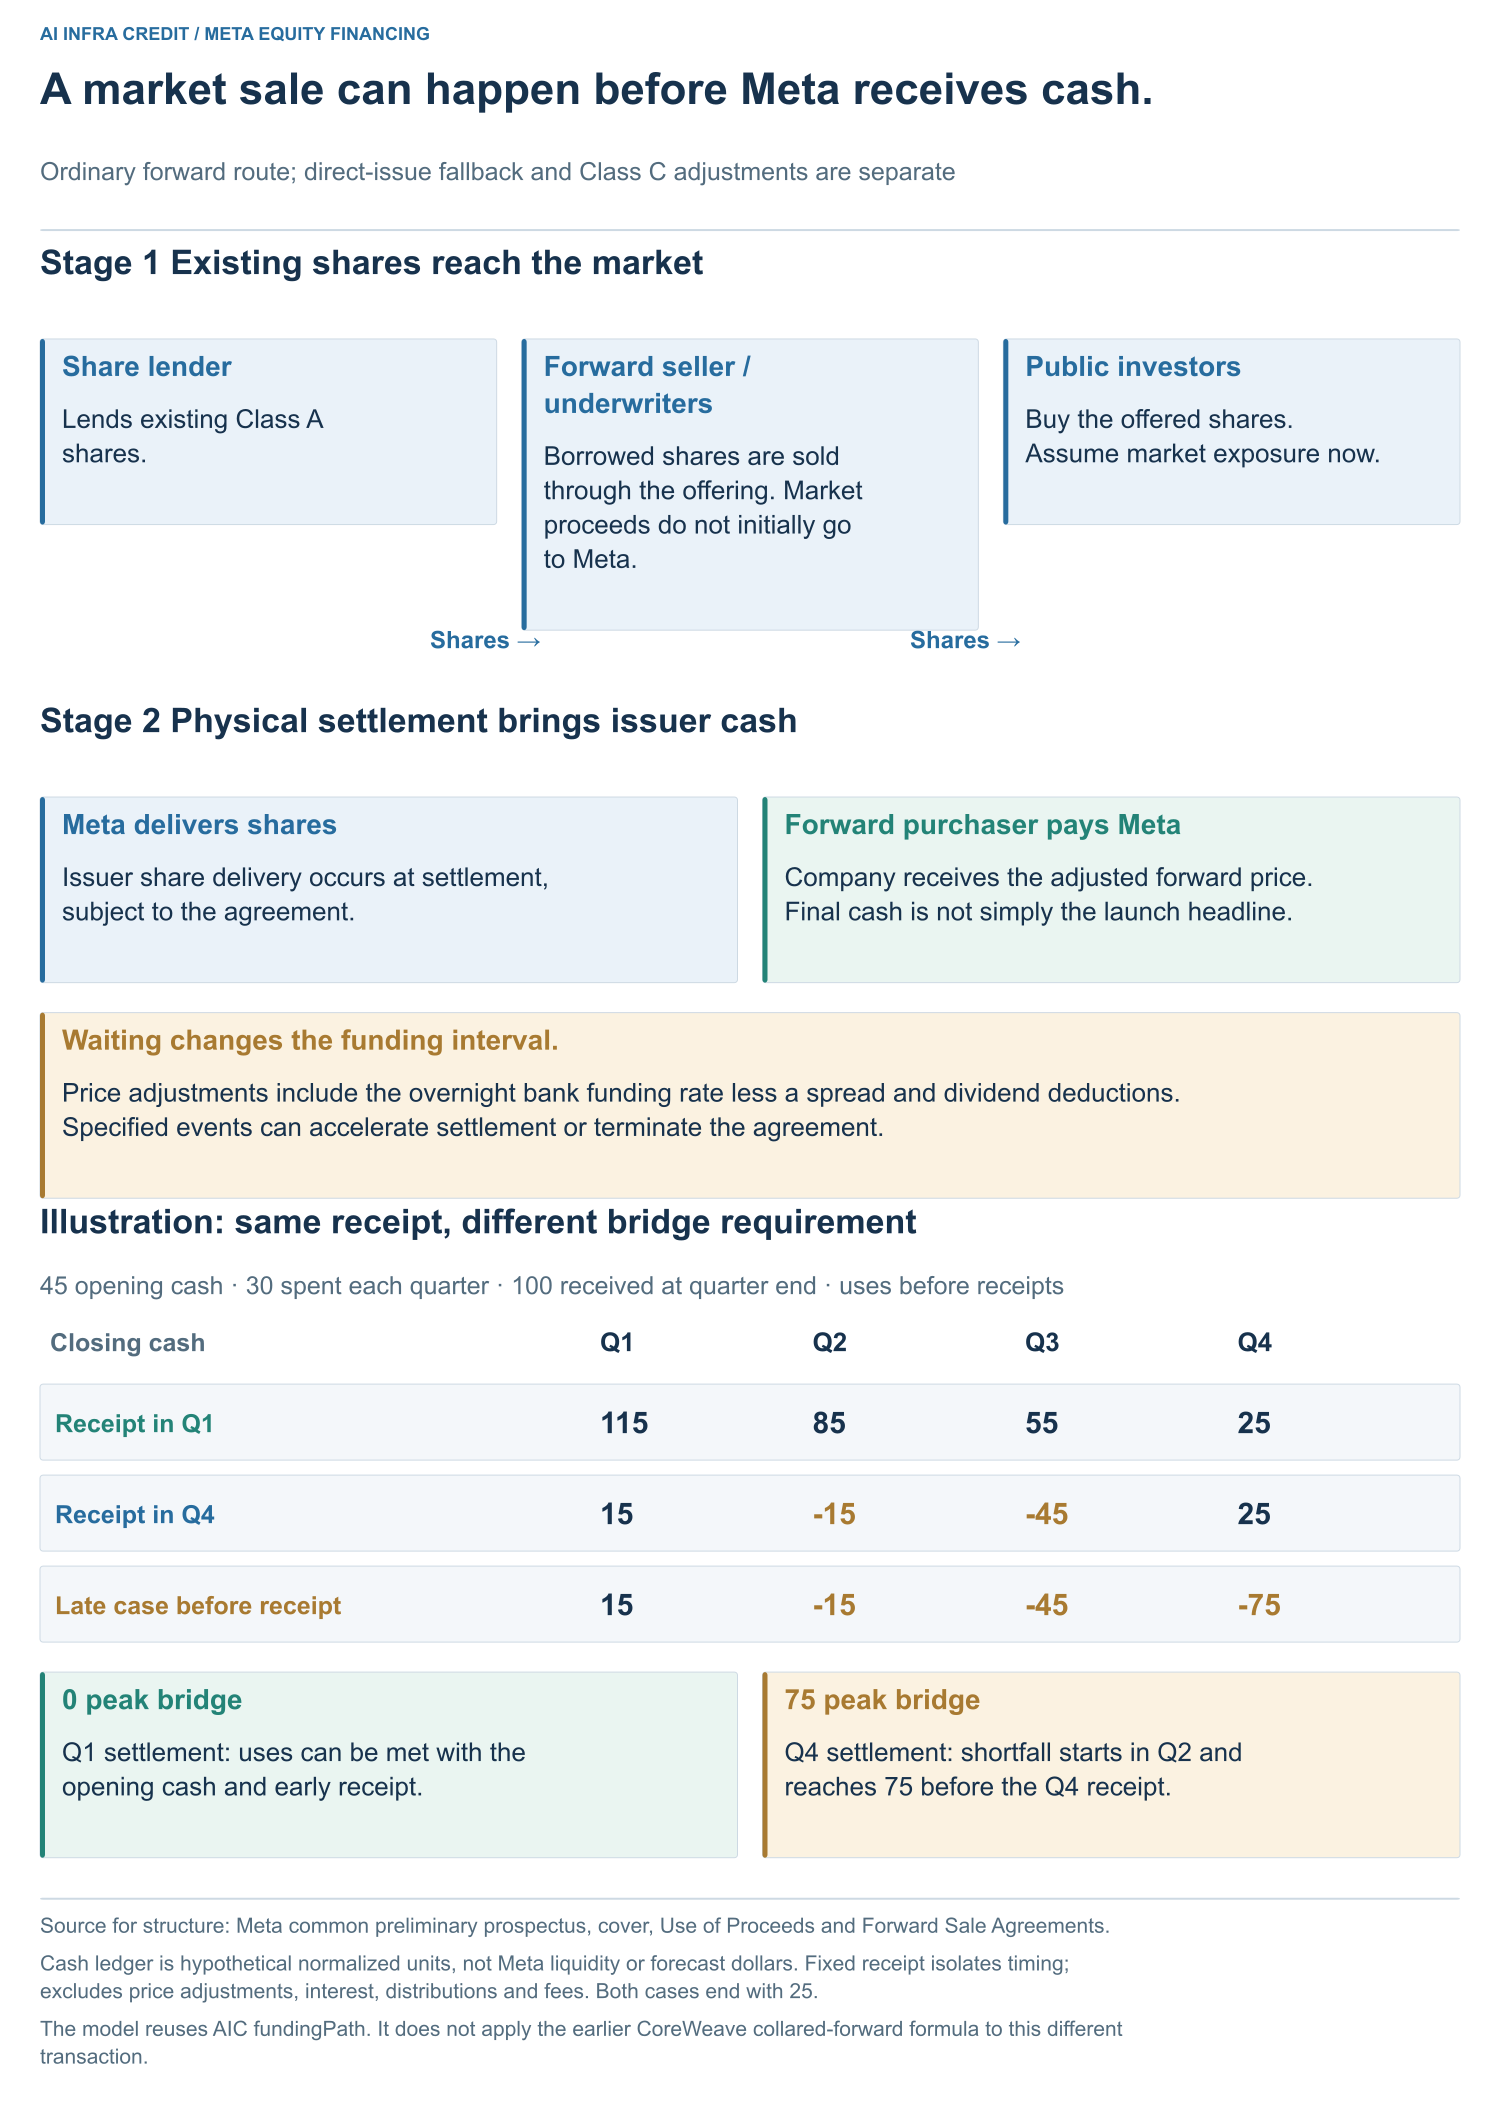
通常路径是借入现有股票,经承销商售出。Meta 拟在满足条件后,自选不晚于 2027 年 11 月 19 日的结算日期,交付股票并取得调整后的远期价格。如果远期卖方无法按指定条件借入或交付股票,公司会直接发行相应缺口。因此,“初始没有公司收入”适用于通常路径,并不是所有情形。普通股封面及资金用途。
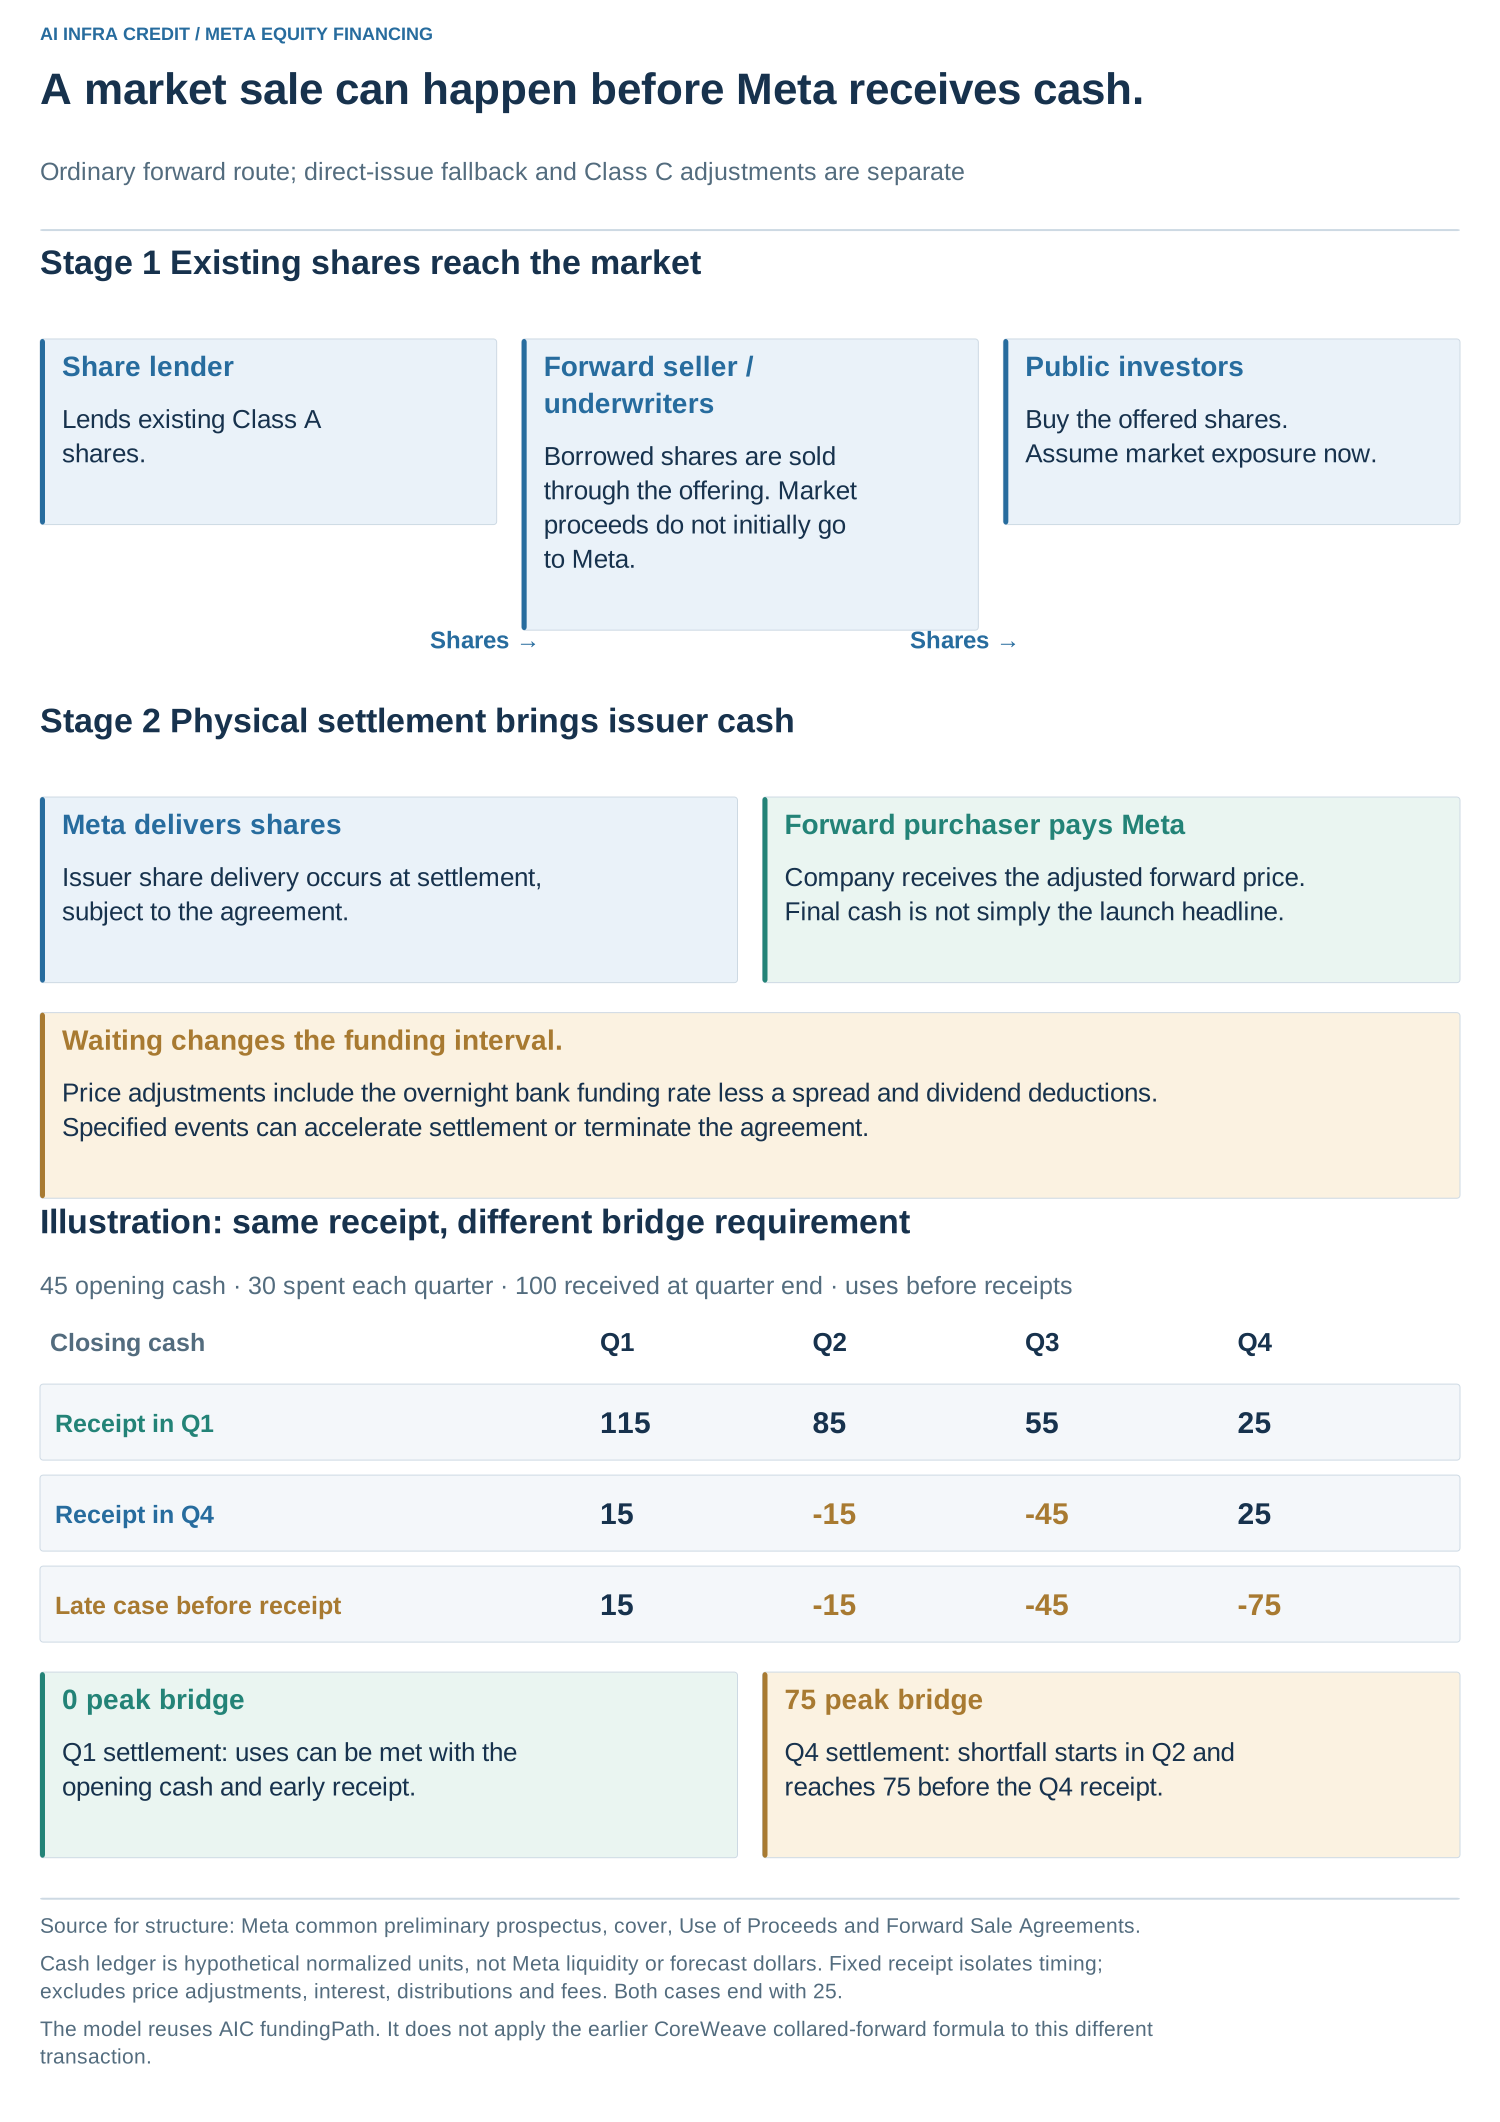
远期价格不是一笔静止等待到账的资金。它受隔夜银行融资利率减去约定利差、预期股息扣减及适用的 Class C 调整影响。借券条件和指定事件可能触发加速结算或终止。公司还预计采用衍生工具公允价值会计,因此损益与摊薄每股收益的影响可能早于实际发行股票。普通股远期条款。
因此,这是一项时间选择,不是可以无成本忽略市场的选择权。较早结算带来可用现金,也提前发行;较晚结算可以匹配支出计划,但需要其他资金覆盖中间阶段,并依赖协议继续正常运作。会计摊薄、经济风险、普通投票权与实际交股,应分别记录时间。
为隔离时间因素,假设一家公司初始现金 45,每季度支出 30,连续四个季度;在第一或第四季度末收到 100,每季先支出后收款。两种情景最终都剩 25,但第四季度到账情景从第二季度开始出现缺口,峰值过桥资金需要为 75;第一季度到账则不需要。这不是 Meta 的流动性预测:到账金额被固定,未计远期价格调整、费用、分配或过桥利息。后面这些变量才决定等待是否值得。
优先股先提供资本 再转换为普通股
基础发行是 2.5 亿份存托股,列明价格每份 50 美元;每份对应二十分之一股优先股,后者清算优先额为每股 1,000 美元。相乘得到 125 亿美元毛发行额,不是净募集资金。超额配售选择权最多再增加 3,750 万份存托股,按 50 美元计算为 18.75 亿美元,前提是该选择权被行使。优先股发行摘要。
强制转换预计在 2029 年 8 月 15 日附近发生,确切日期由规定的平均价格观察期决定,数值转换区间尚未定价。股价低于初始价格时采用最高股数;中间区间通过调整股数使转换价值等于优先额;高于增值门槛时采用最低股数并参与后续上涨。清算优先额不是转换时保证以现金偿还的本金。
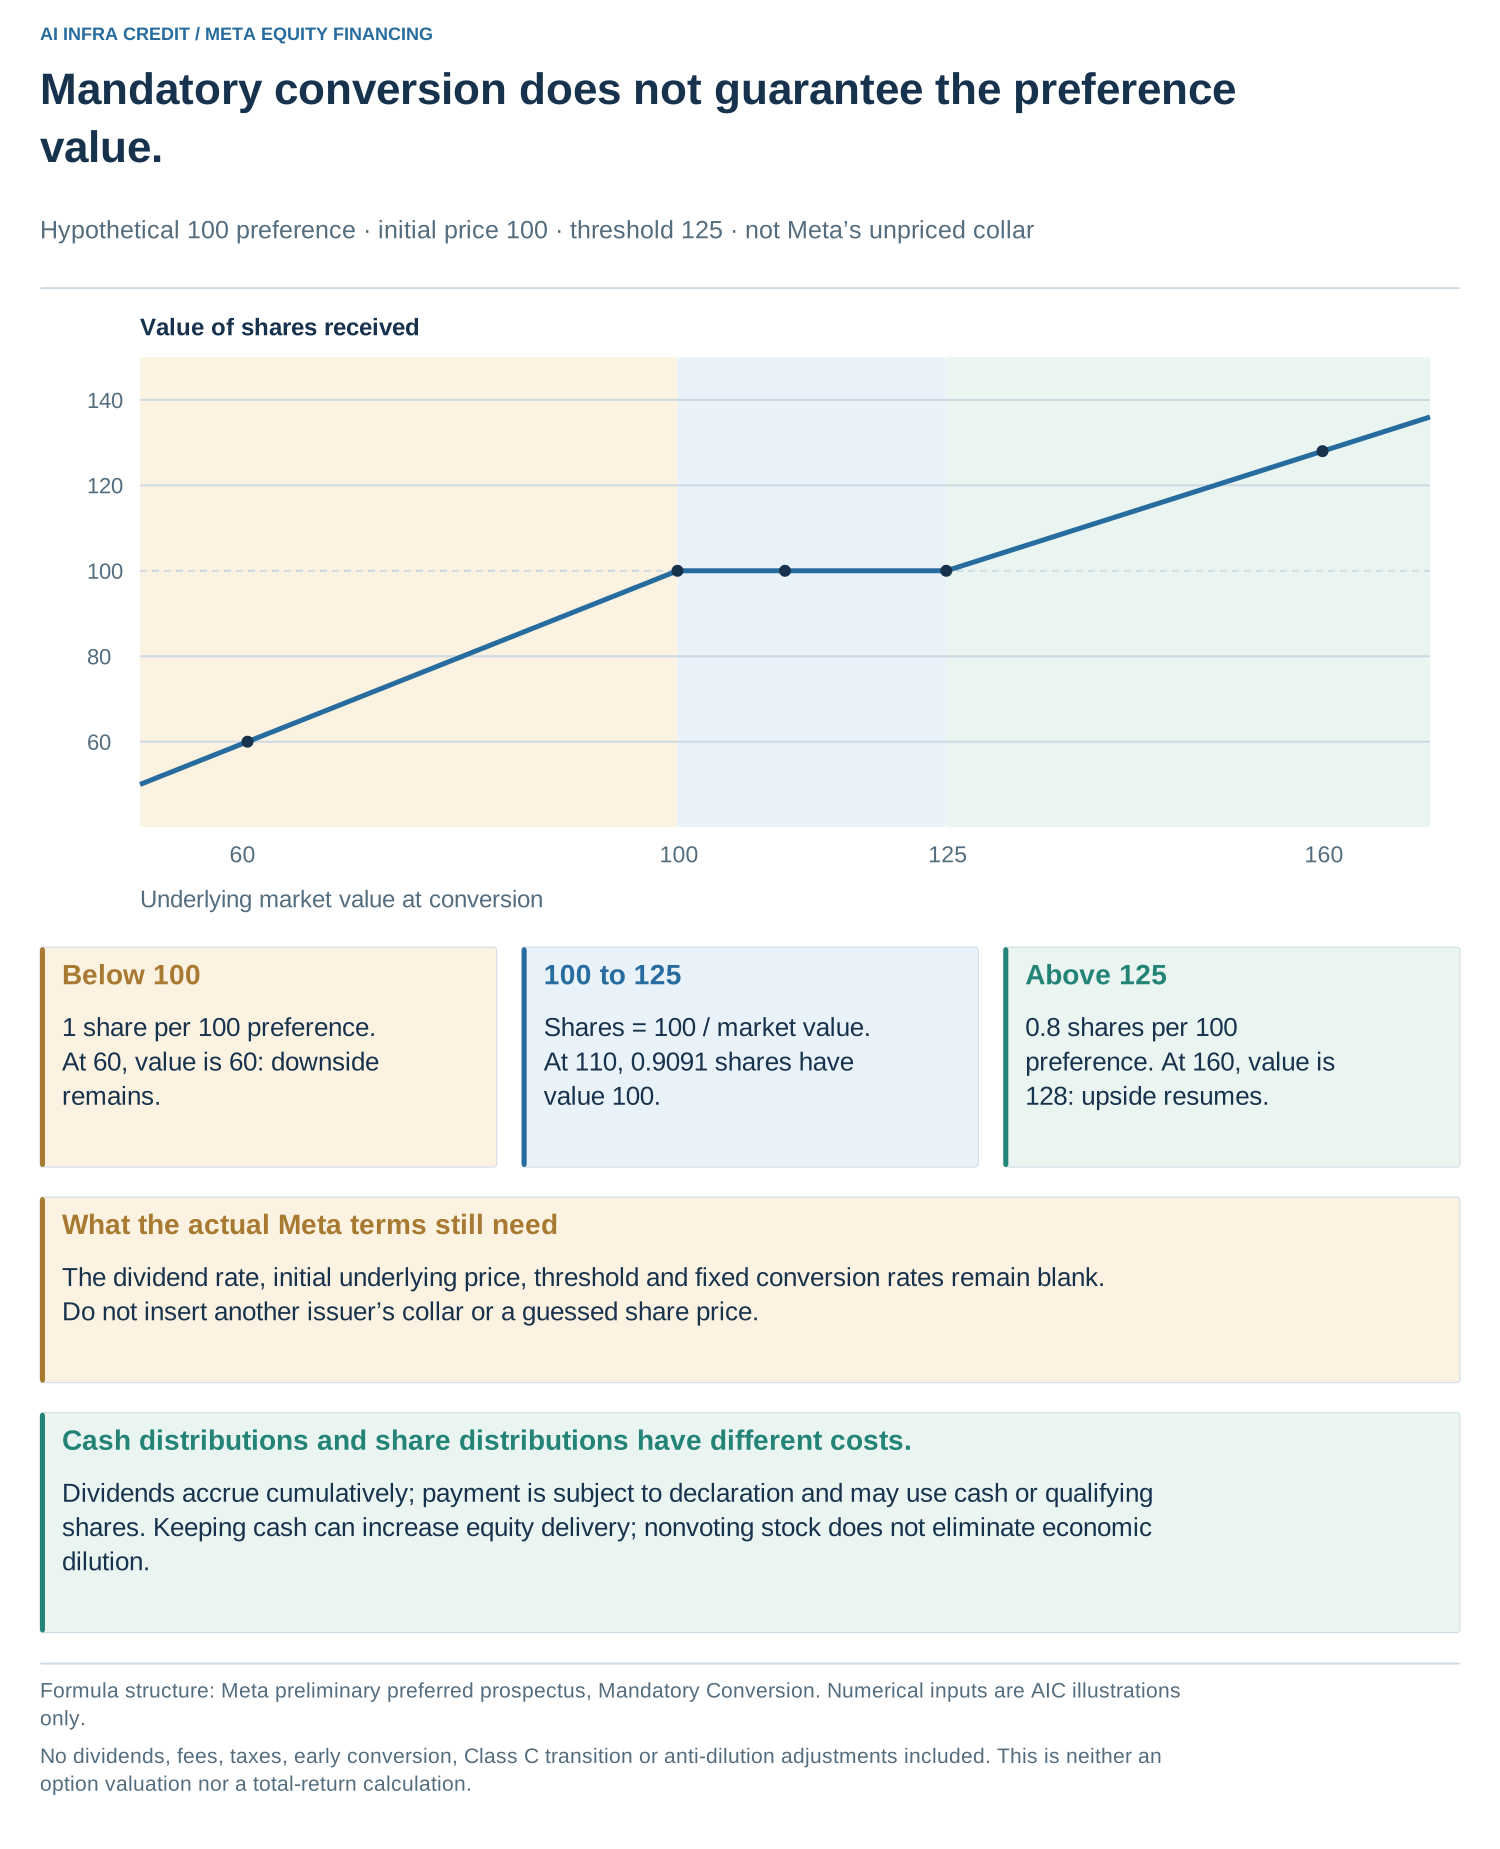
图中假设优先额 100、初始价格 100、门槛 125。股价为 60 时交付一股、价值 60;股价为 110 时交付约 0.9091 股、价值 100;股价为 160 时交付 0.8 股、价值 128。投资者仍承担下界以下的下行风险,并参与上界以上的上涨。这没有计入分红、税收或调整,不是 Meta 实际区间或总回报测算。
拟议条款下分红会累计,但已宣告分红可以用现金、符合条件的股票或两者组合支付。因此,未来披露的分红率不会自动等于全现金票息。股票支付可以保留现金,但代价是转移更多股权经济利益,并不是免除成本。
无普通投票权 仍然可能稀释经济权益
Class C 增加了另一层区分:其普通投票权不同于 Class A 和 Class B;发行无普通投票权股票,可以保留投票控制结构,同时稀释经济持有比例。向原股东按比例派发 Class C 本身不是一次现金融资。
合同触发点也不只是某个日期,或“Class C 已经存在”。远期机制要求在相关派发中发行 Class C,并取得合格交易所的上市批准;优先股转换触发还有 2029 年 4 月 15 日的截止要求,股票分红切换则额外取决于原始发行周年。相对价格及转换比例调整同样重要,不能假定未来 Class C 在任何价格下都与 Class A 经济等同。普通股摘要;优先股条款。
怎样让它成为有用的 AI 融资安排
机会在于把长期建设连接到不止一个资本市场和到账时点。优先股可在普通股转换前提供资金;远期售股可分开市场执行与公司的资金需求;后续随市发行可增加发行灵活性。它们都不能替代对资本成本与资产回报、交付时间的比较。
接下来有用的证据很具体:优先股最终经济条款与净募集资金、已签远期协议和实际结算、Class C 发行及交易,以及正式建立的随市发行计划与实际售股。供应商意向转化为配售,又是另一个事件。这些观察才能说明方案真正支持了哪些建设、付出了什么成本。
现有四家公司“经营现金流减现金固定资产支出”的比较不变。股权融资公告不会改变历史经营现金,也不能给原预测计分。它回答的是相邻问题:下一笔账单可以由哪种资金支付,而使用这笔资金又向投资者转移了什么?
复算示例
下载带日期的证据、模型、复用的现金日历程序、结果、检查程序、图表生成程序及指南。实际净到账、分红成本和转换股数仍保留为空值。完整 PNG:三条时间线、远期结构与资金缺口、转换风险分配。
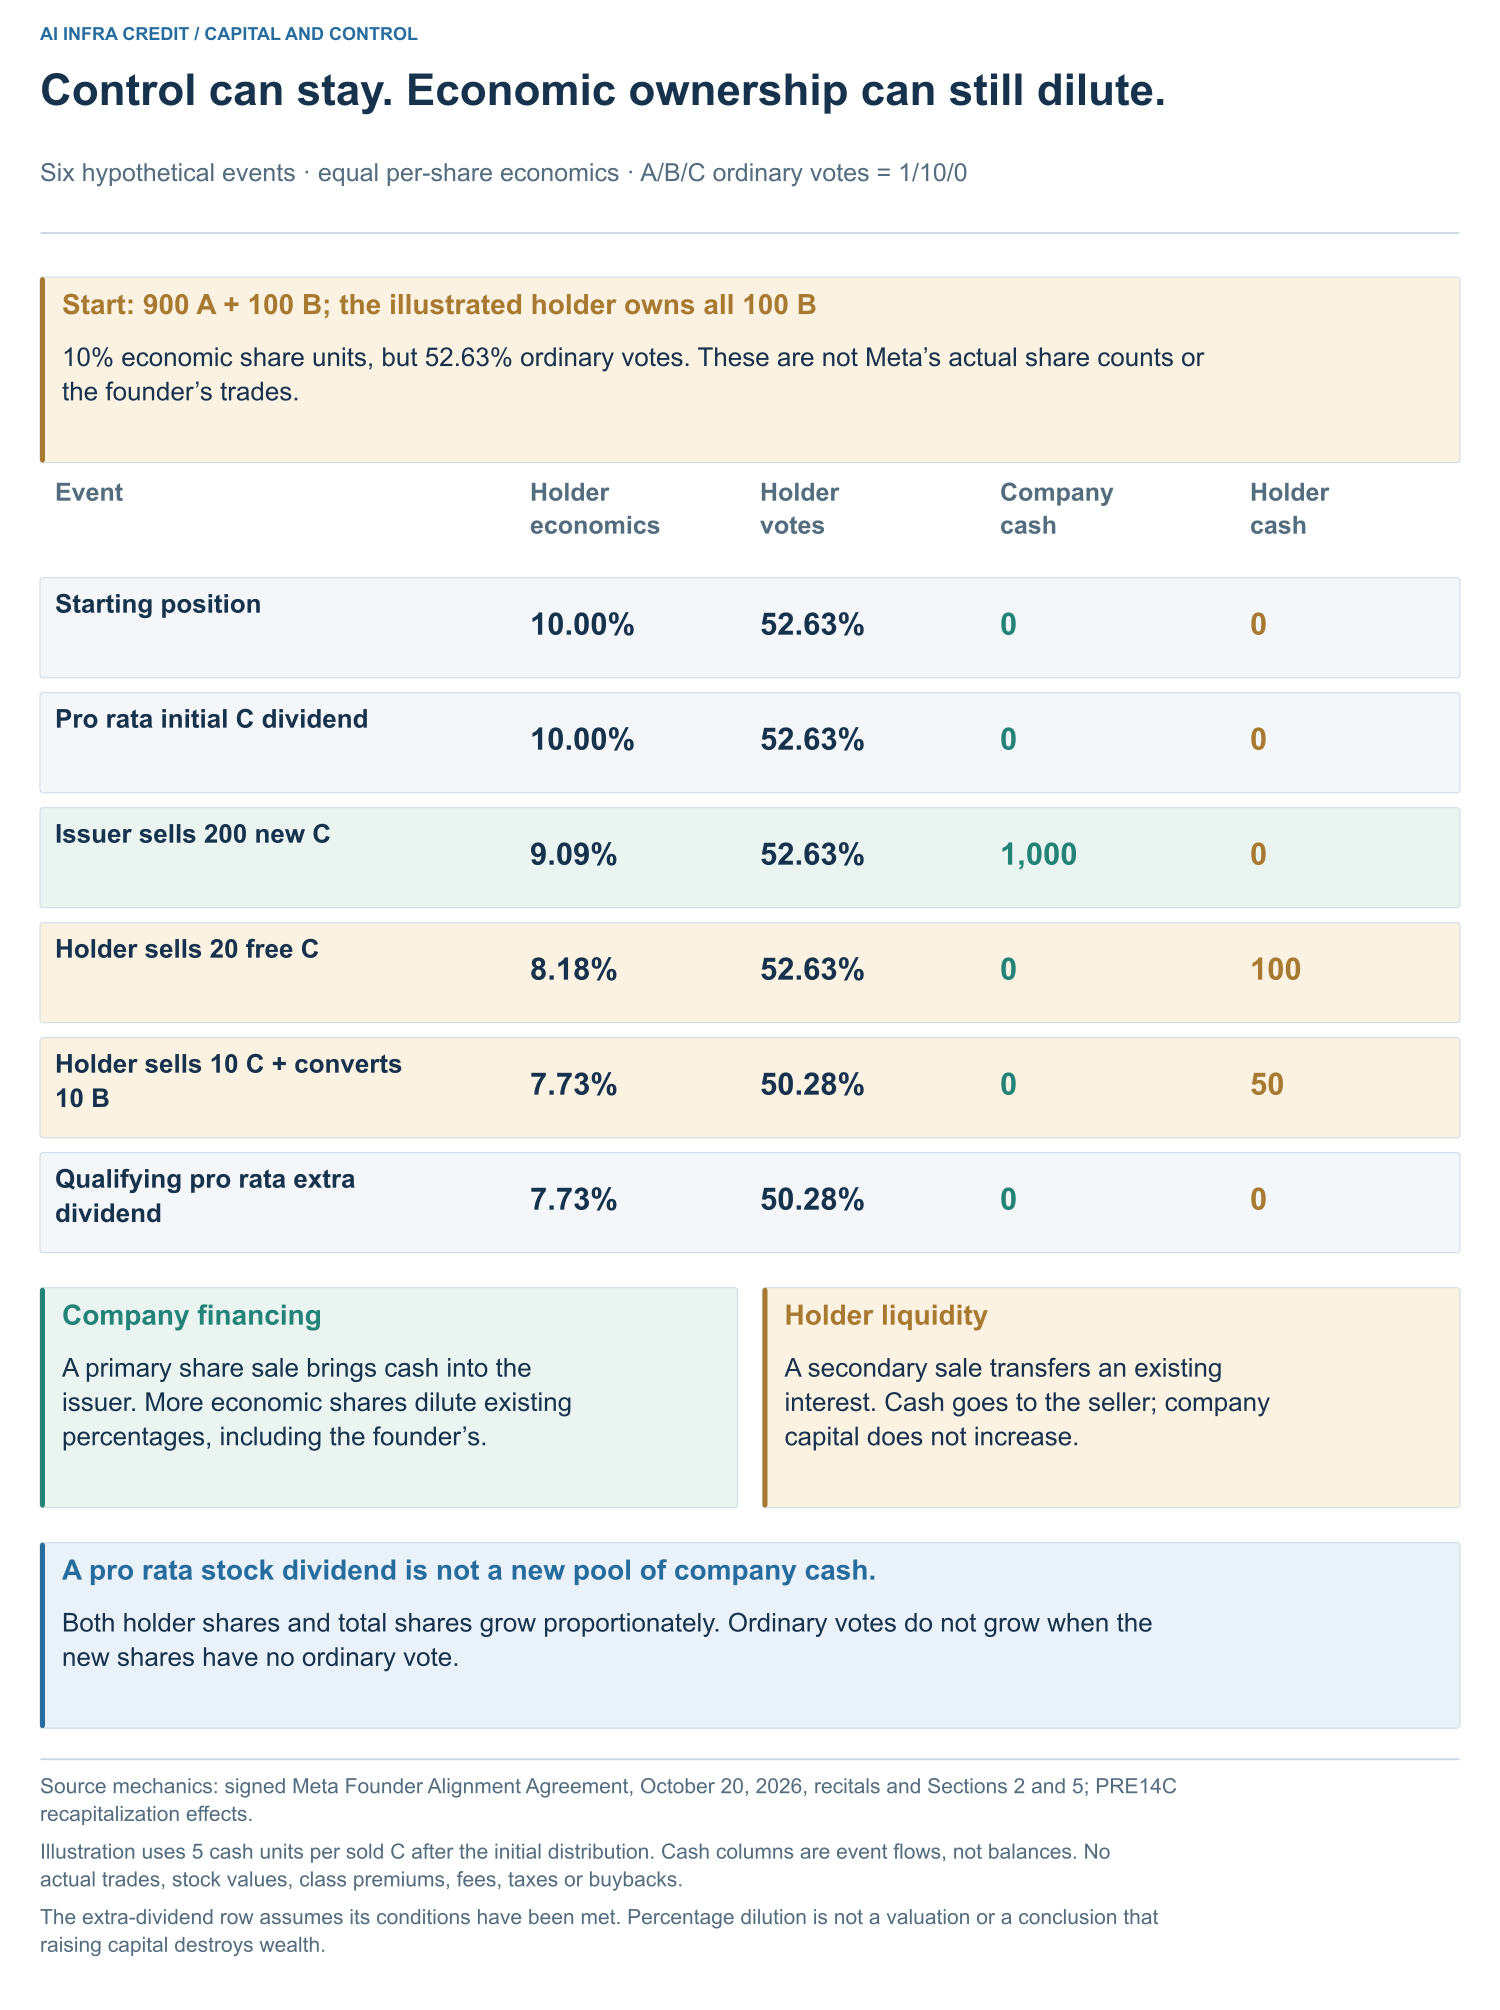
保留控制权 不等于避免经济权益稀释
10 月 26 日合同补充。 Meta 已签署的创始人协议明确区分了两者:未来发行 Class C,可能稀释包括创始人在内的所有现有股东的经济权益;无普通投票权发行能够保留的,是现有普通投票权的分母。协议于 10 月 20 日签署,8-K 的最早事项日期为 10 月 19 日、提交日期为 10 月 21 日,不能把它们当成三个签约日。已签协议序言;8-K第1.01项。
因此,四类事件需要分账记录。按比例派股改变股数,不在当时改变各方持有比例;公司新发行股票取得资金,同时稀释现有经济持有比例;创始人出售既有股票,资金进入卖方而非 Meta;把 B 股转为 A 股,则可以在不减少持有人经济股数的情况下减少投票权。
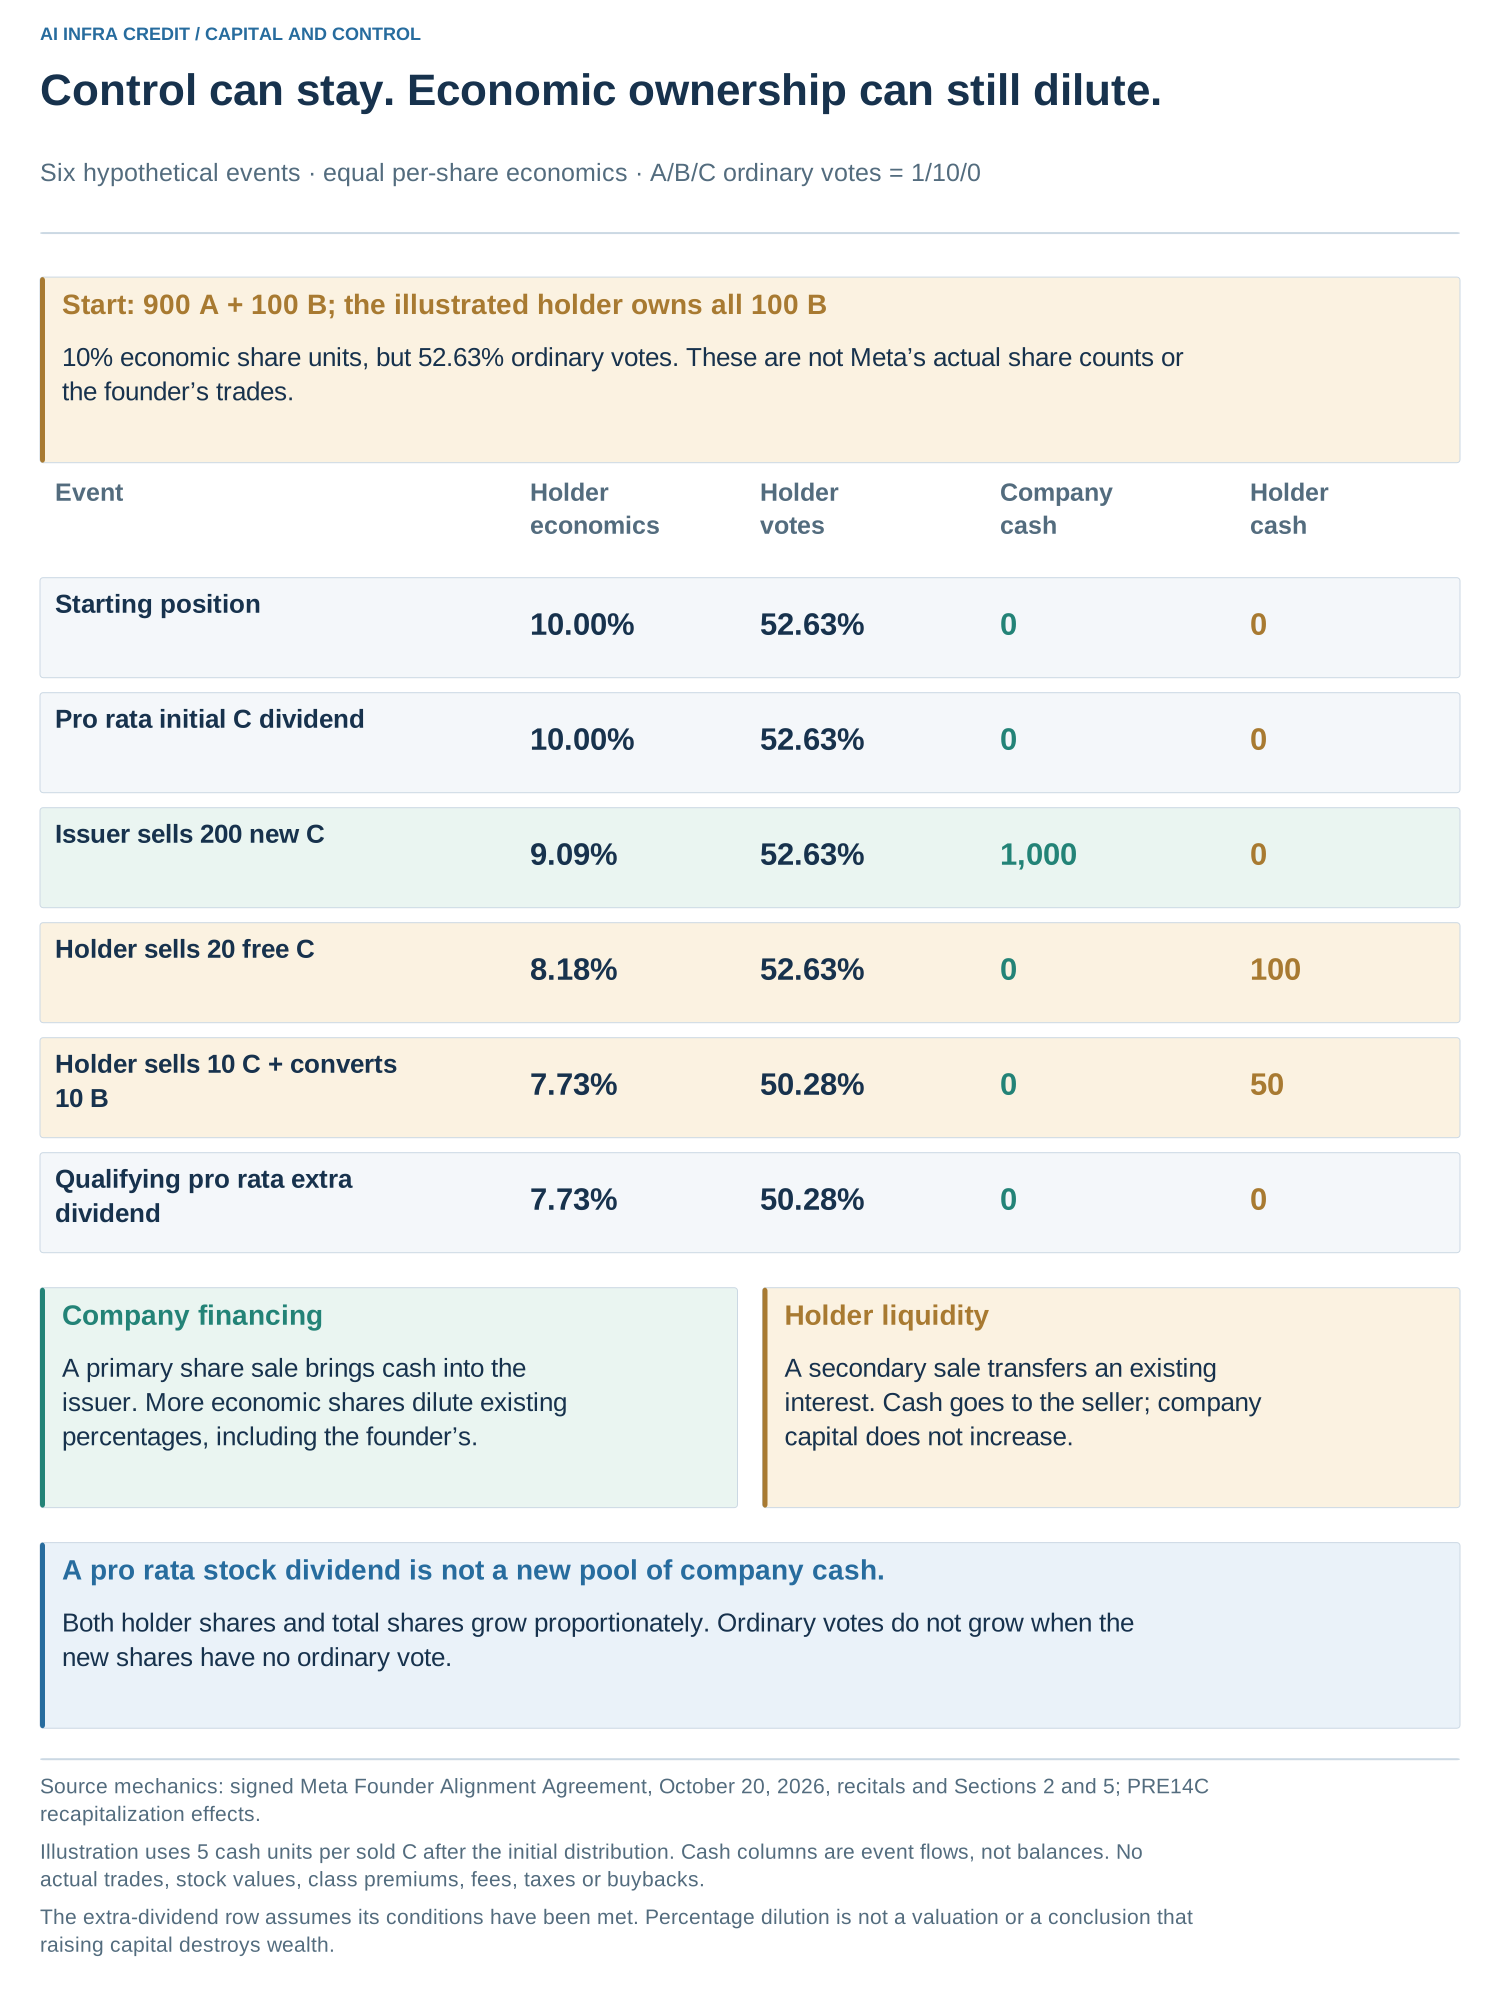
算例从 900 股 A、100 股 B 开始,示例持有人拥有全部 100 股 B。A、B、C 的普通投票权权重分别为 1、10、0,因此其经济股数比例为 10%,投票比例为 52.63%。首次派发 C 后,公司按假设每股 5 个现金单位向外部投资者发行 200 股新 C,取得 1,000;持有人的经济比例降为 9.09%,投票比例仍为 52.63%。
随后出售 20 股已解除配套条件的既有 C,持有人取得 100,公司没有收入。再出售 10 股 C,并配套把 10 股 B 转为 A,持有人取得 50,投票比例变为 50.28%。若之后发生一次符合条件的按比例 C 股派发,两种比例均不变。这是假设股数,不是 Zuckerberg 的实际持股、交易或所得;测量的是持有比例,不是各类股票的市场价值或总财富。
比例稀释本身也不等于价值毁损。公司发行股票会取得资本或其他对价,资本的价格、资金支持的投资回报,才决定经济结果。Class C 把这一问题与普通投票控制分开。PRE14C的重组效果说明。
创始人协议管理的是变现条件 并不创造公司现金
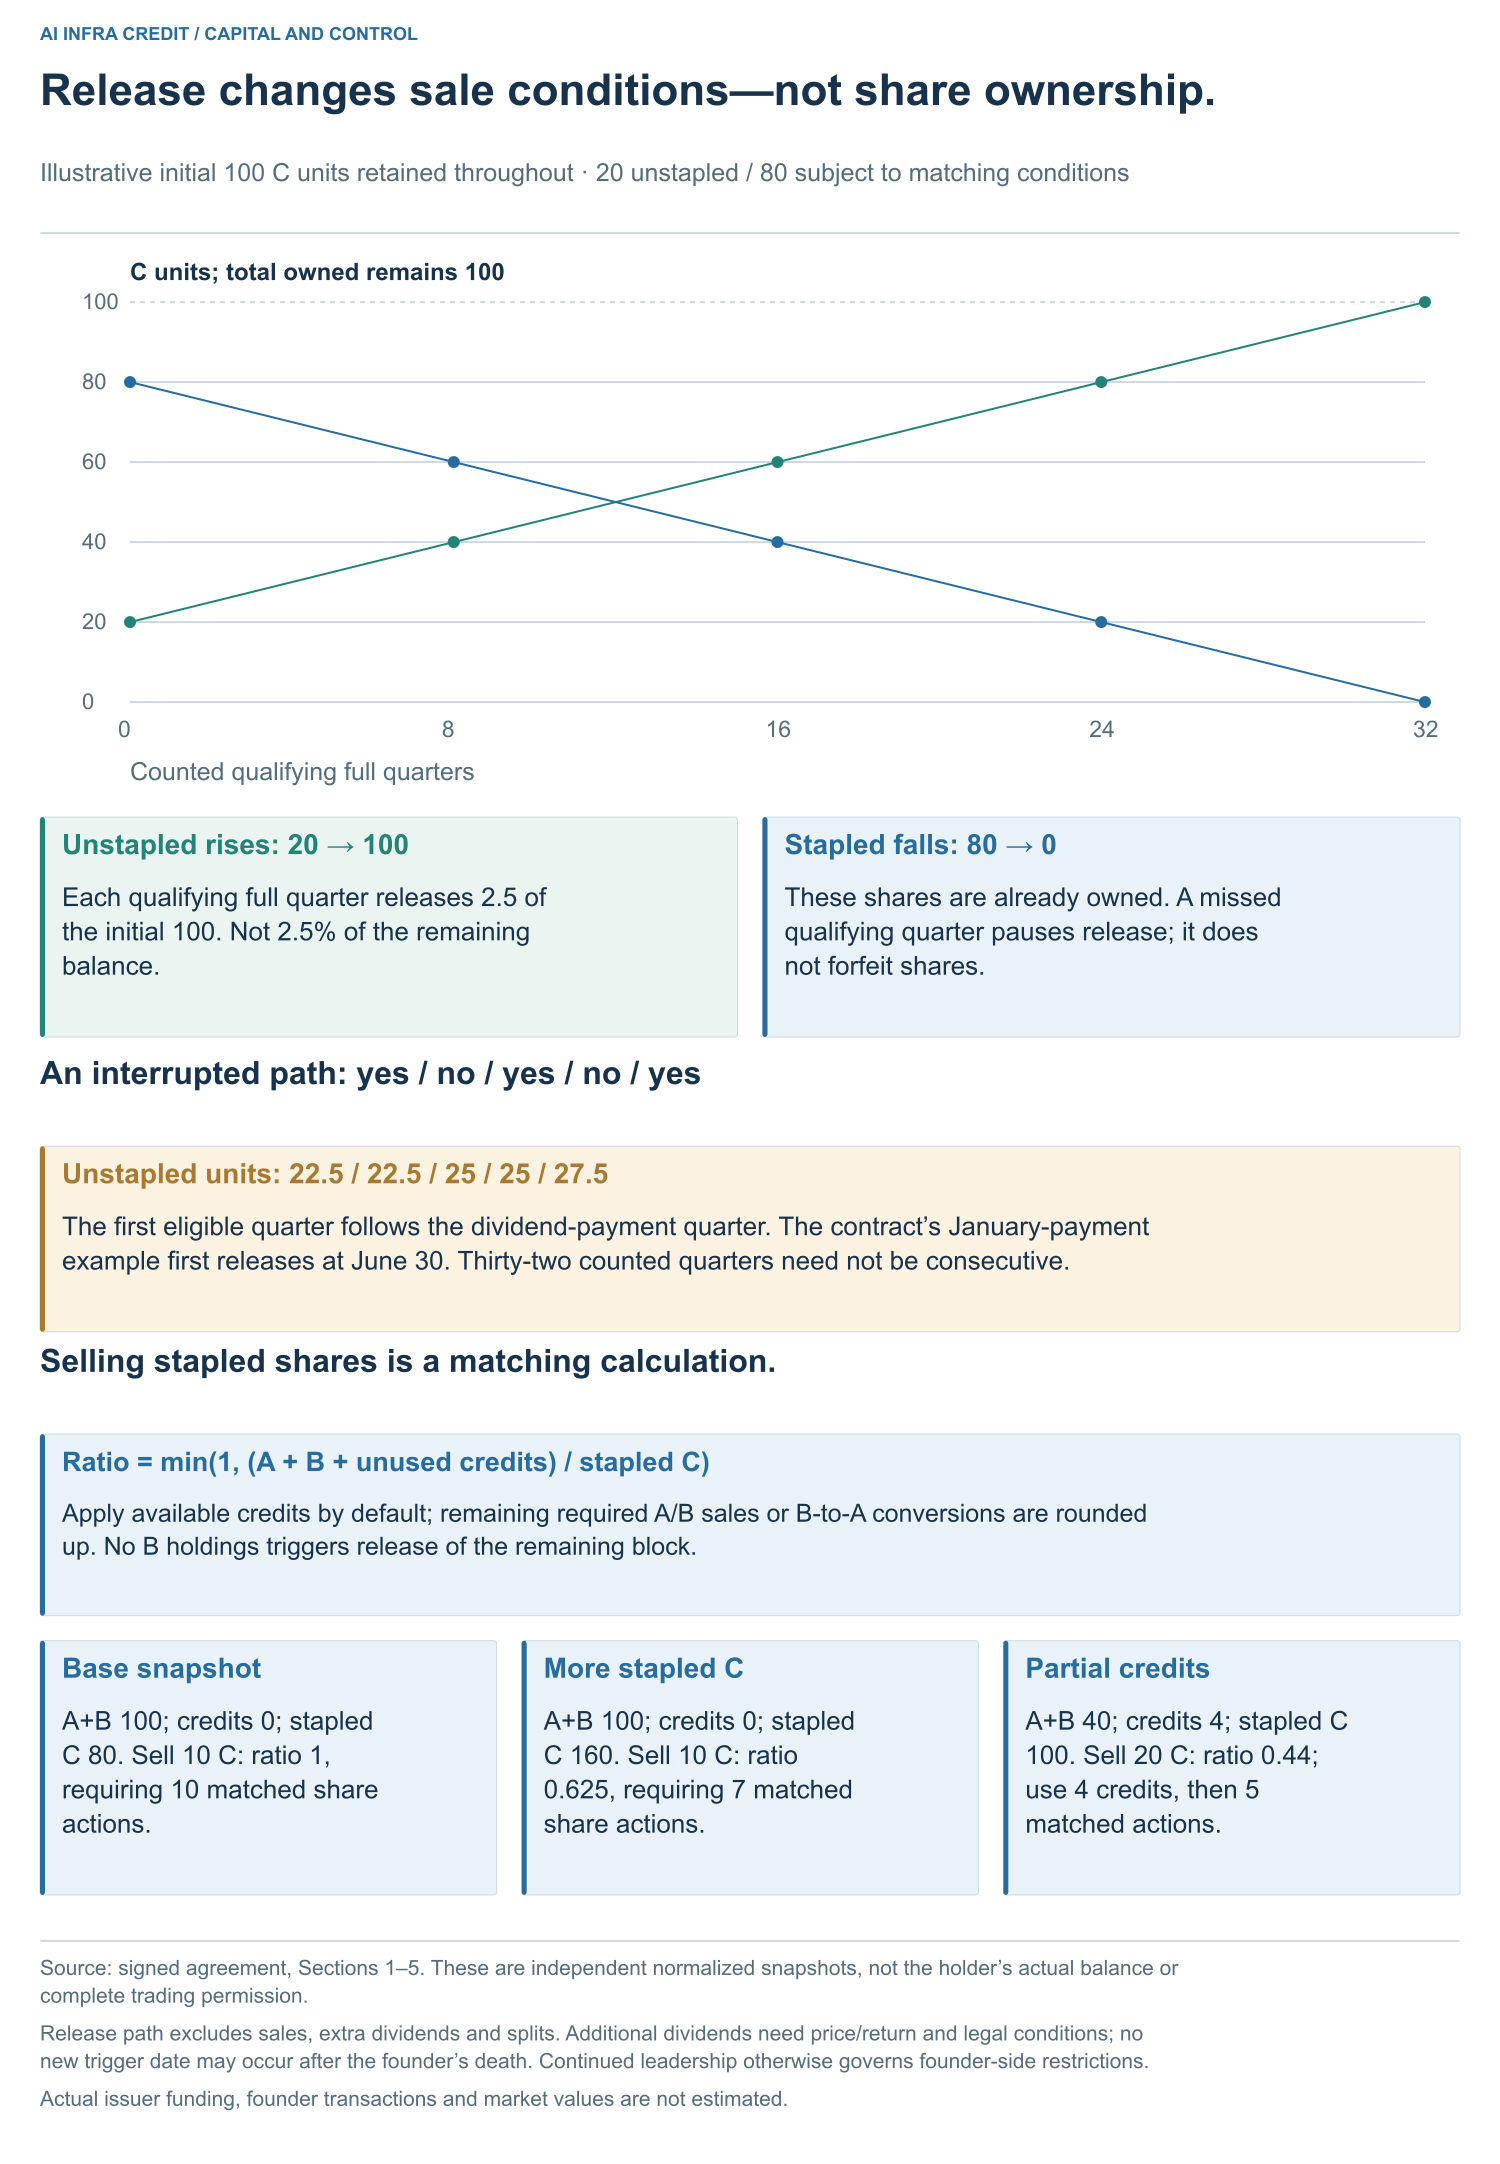
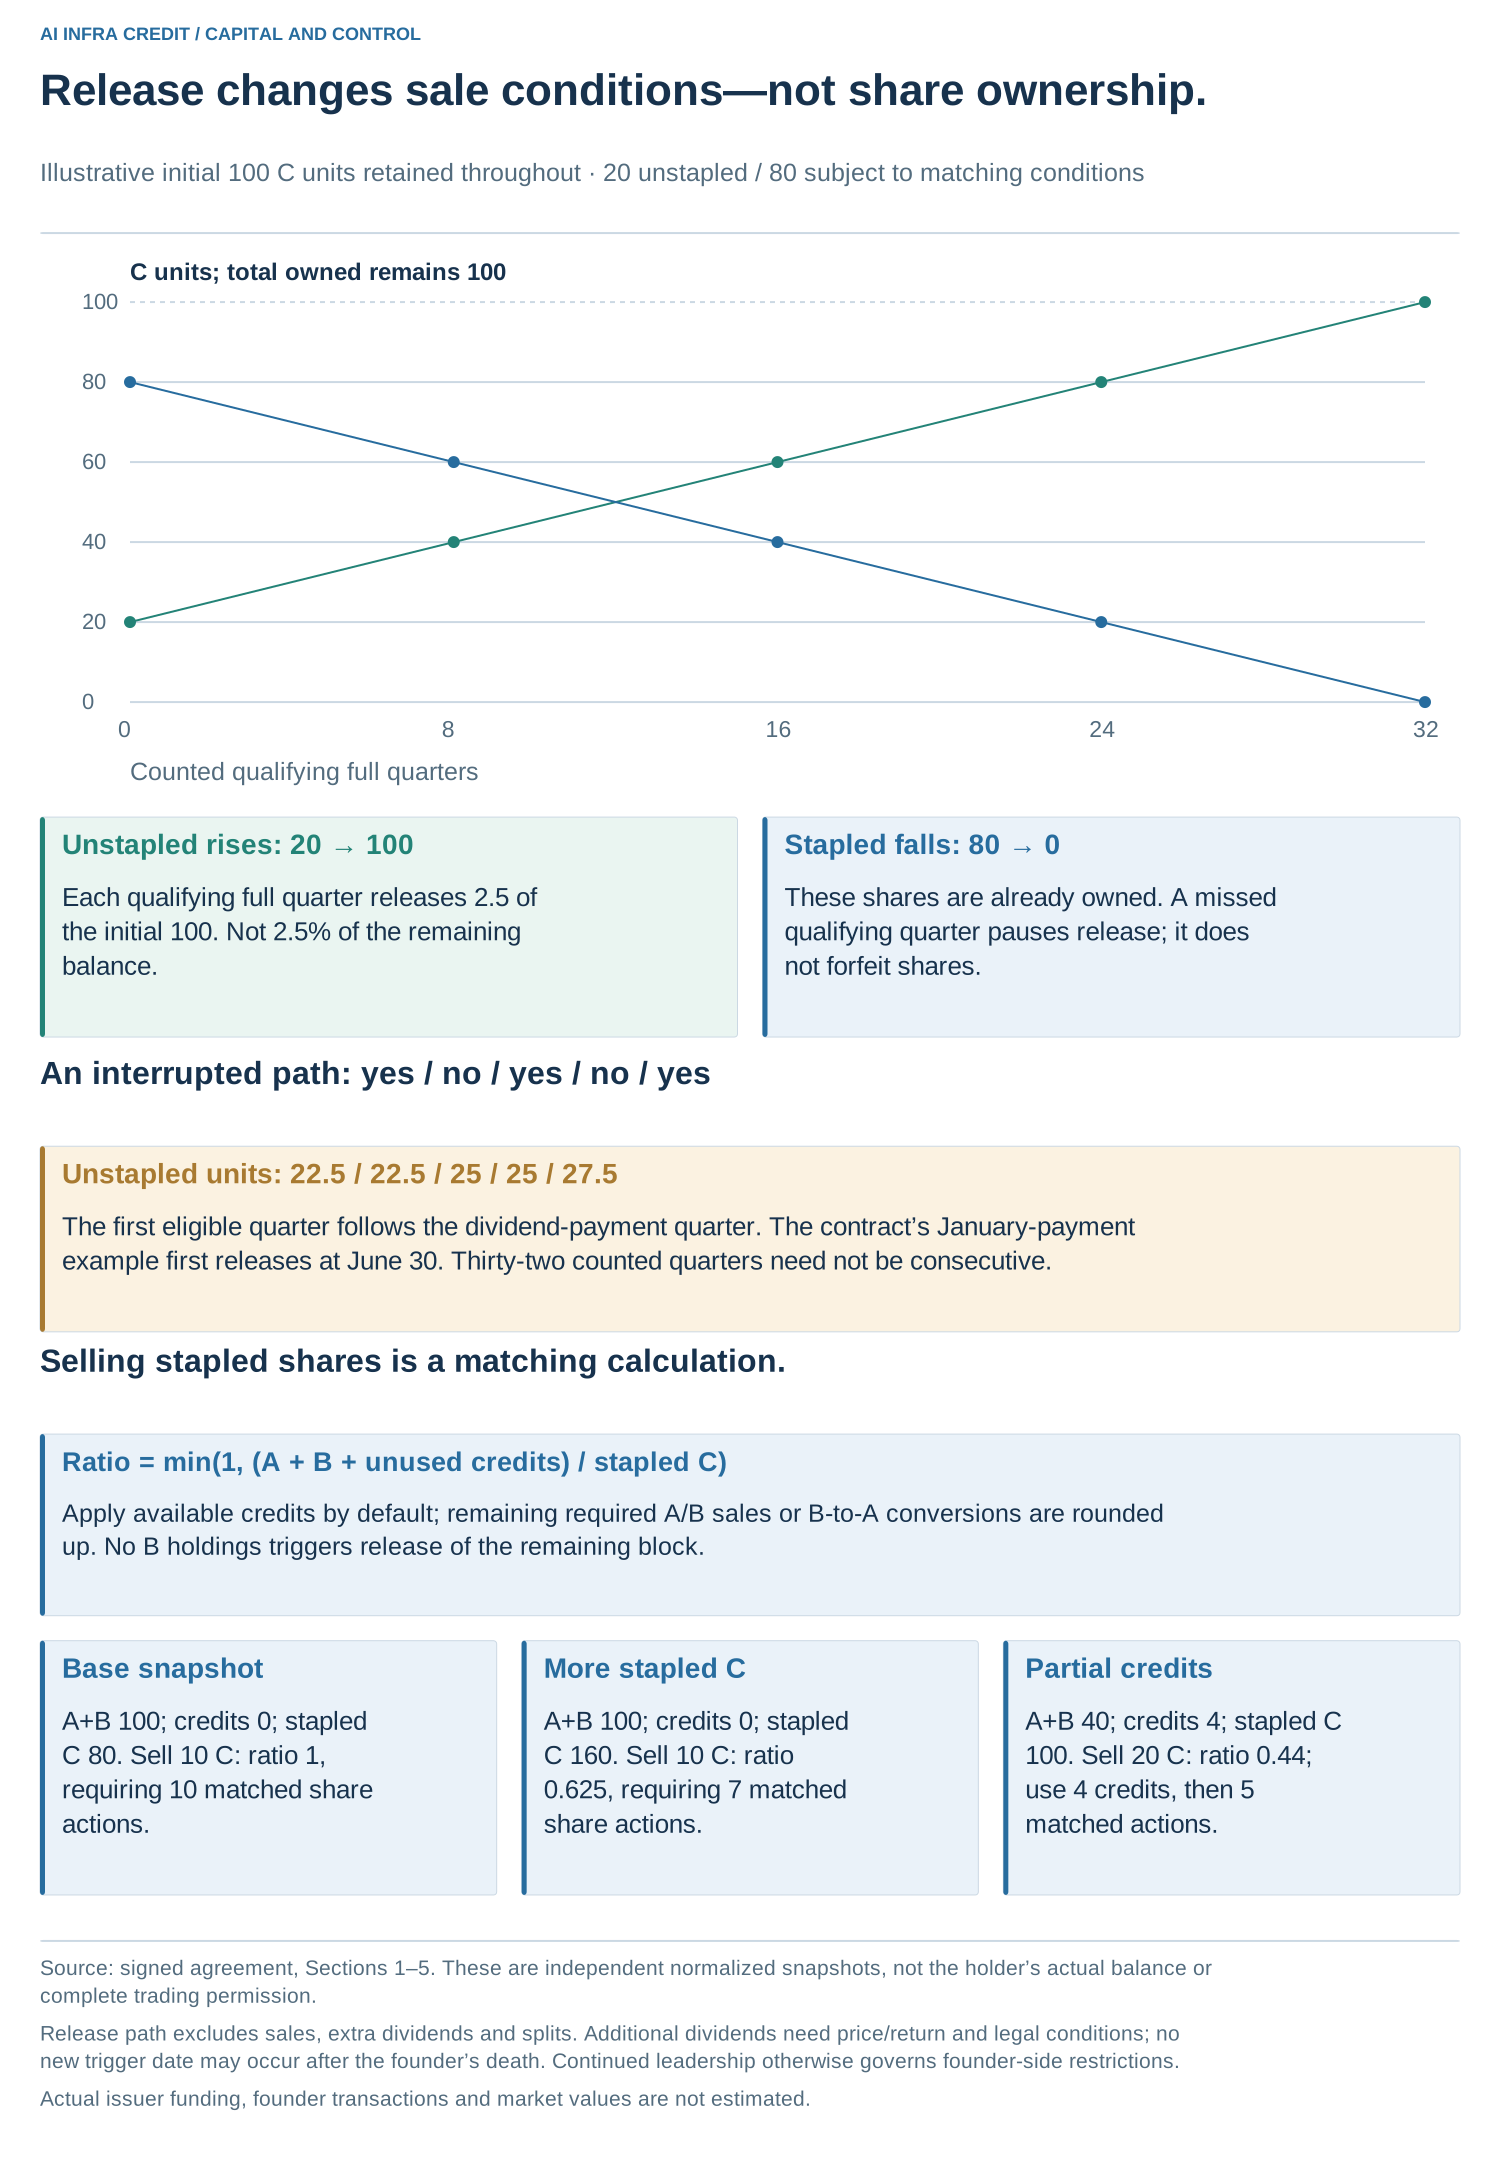
持有人群组首次获得的 C 中,20% 不受配套条件限制,80% 需要配套安排。出售后者通常需要同时出售 A/B、把 B 转为 A,或使用已积累的抵扣额度;配套比例并非永远一比一。这约束的是变现,而不是一律禁止八年内出售。协议第1–3节。
解除安排按**每个合格完整季度释放首次 C 股派发数量的 2.5%**计算,而不是剩余受限余额的 2.5%。32 个合格季度不必连续。某季度不满足全职领导条件,只会暂停累计,不会没收已经持有的股份。协议自己的示例说明,一月份派股,首次季度释放在六月三十日,而不是三月三十一日。8-K摘要。
额外 C 股派发需要同时满足指定的股价翻倍和年化回报条件,并遵循合同程序及法定可支付条件。派发按比例面向当时全部 A、B、C 股,并非只给创始人。是否继续任职,通常决定持有人群组新增股份的限制,而不是其他股东能否收到派股。但去世是单独的边界:创始人去世后,不得产生新的额外派股触发日。一般资本发行不会重设协议中的业绩价格指标。协议第1及5节。
对资本提供者而言,重要的取舍是:决策权可以长期稳定,而经济持有比例继续变化。这可能有助于跨越较长开发周期进行投资,同时也让激励、变现限制和投资者保护的设计更加重要。控制权与按比例派股都不能让外部资本变得免费,创始人变现也不应被计算为 Meta 的 AI 资产融资。
复用持股与释放计算
证据底表、计算程序、结果、检查程序及指南,将现金接收方、股数和投票权分开。四个独立配套快照展示比例、默认抵扣及不再持有 B 时的释放规则,不判断完整交易许可,也不执行整份协议。完整图:经济权益、投票与现金、解除条件。图表生成程序。