如果预计约 400 亿美元本金全部按 10 月 26 日文件披露的常规摊还方式起租,SpaceX 将面对每个全部批次均在付款期内的季度约 20 亿美元本金,另加利息和费用。这是融资规模背后更直接的现金含义。
它的经济价值也很明确:出租方先购买设备,SpaceX 再按各批设备的租赁计划分期付款。接下来的问题,不只是资本能不能到位,而是哪一批交付会在什么时候启动付款,以及届时由哪些业务现金流支付。

这笔融资首先改变付款安排
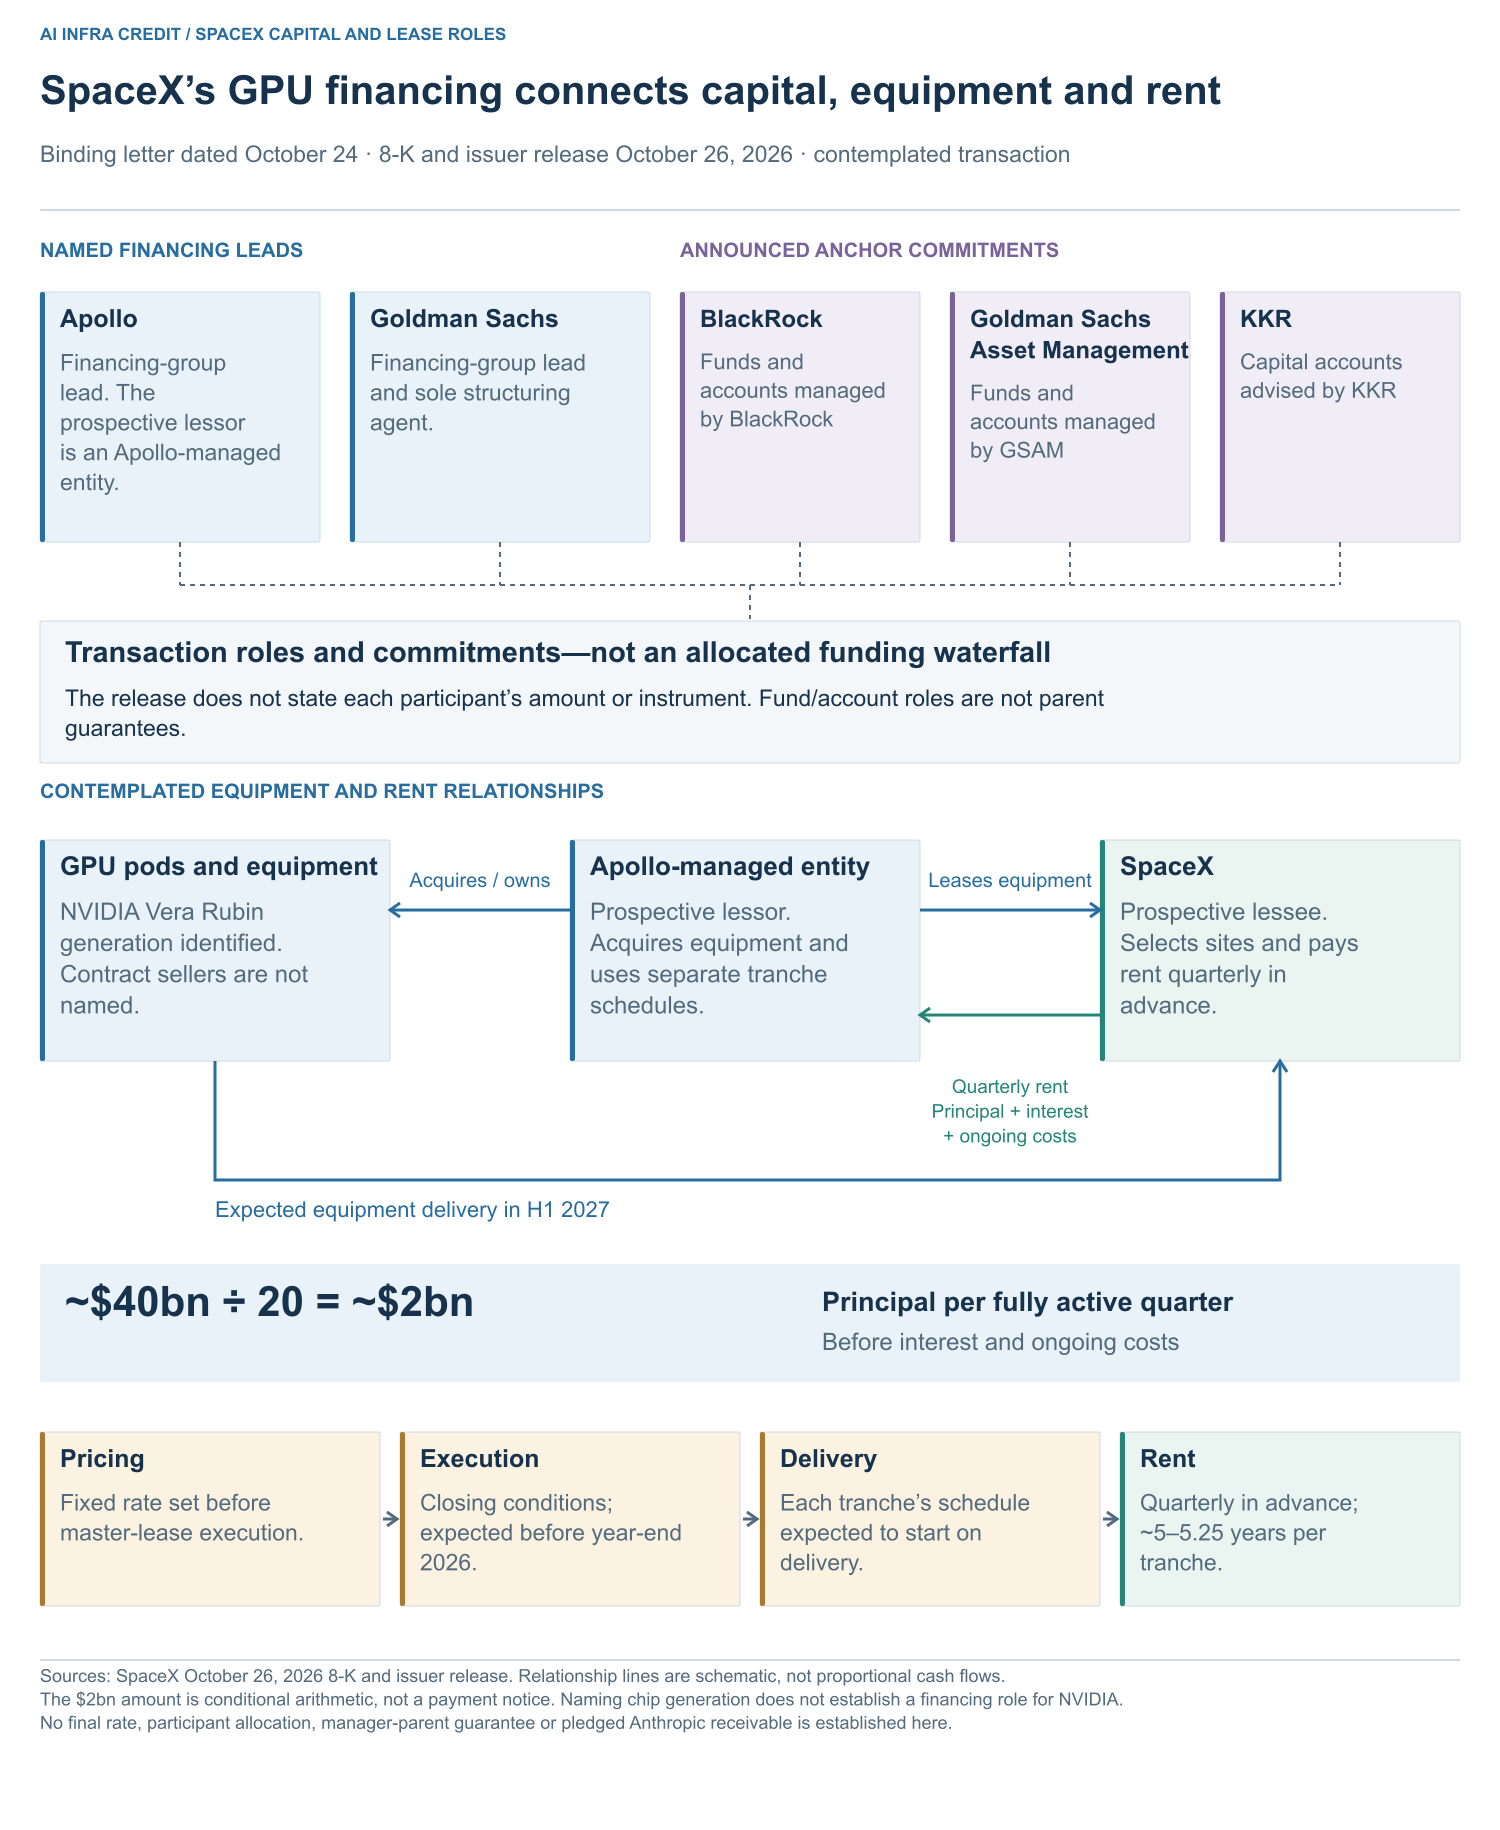
10 月 24 日签署的约束性承诺,是与 Apollo 管理的实体订立主融资租约。出租方拟购买 GPU 集群及相关设备,出租给 SpaceX,并用于 SpaceX 选择的数据中心。设备分批交付,各批有独立租赁计划,期限约五年至五年零一个季度。租金按季度预付,通常包括该批融资成本的二十分之一、按未偿租赁余额计算的固定利率利息,以及部分持续费用。利率将在主租约签署前定价确定;主租约仍须满足交割条件,预计年底前完成,各批租约预计于 2027 年上半年 GPU 交付时启动。SpaceX 10 月 26 日 8-K
10 月 26 日公司公告补充了具名的资金网络。 Apollo 与 Goldman Sachs 牵头融资方群体,Goldman Sachs 担任独家结构设计代理(sole structuring agent)。BlackRock 和 Goldman Sachs Asset Management 管理的基金/账户,以及 KKR 提供顾问服务的资本账户作出锚定承诺。公告明确设备采用 NVIDIA Vera Rubin,但未指明各个合同设备卖方,也没有列出各资金参与者的分配金额或持有工具。这些角色不能直接视为管理人母公司的担保。公司公告
约 400 亿美元指的是预计各批租约合计的本金付款,不是已经核实的 400 亿美元现金收入。真正有用的区分不是争论“closed”这个词,而是分别看清:签署承诺、最终定价、主租约生效、设备交付和算力投入运营,各自解决了什么问题。
对维护融资模型的人,二十分之一这个付款比例已经有直接价值。如果 400 亿美元全部按这一方式进入付款期,每季度本金约为 20 亿美元。随着余额下降,利息会减少,但固定的本金分期不会自动减少。较晚交付把一批设备的付款推到更晚,并不会仅仅因为跨了一个年度,就让其全部付款成本消失。
交付时点可以让数十亿美元跨年
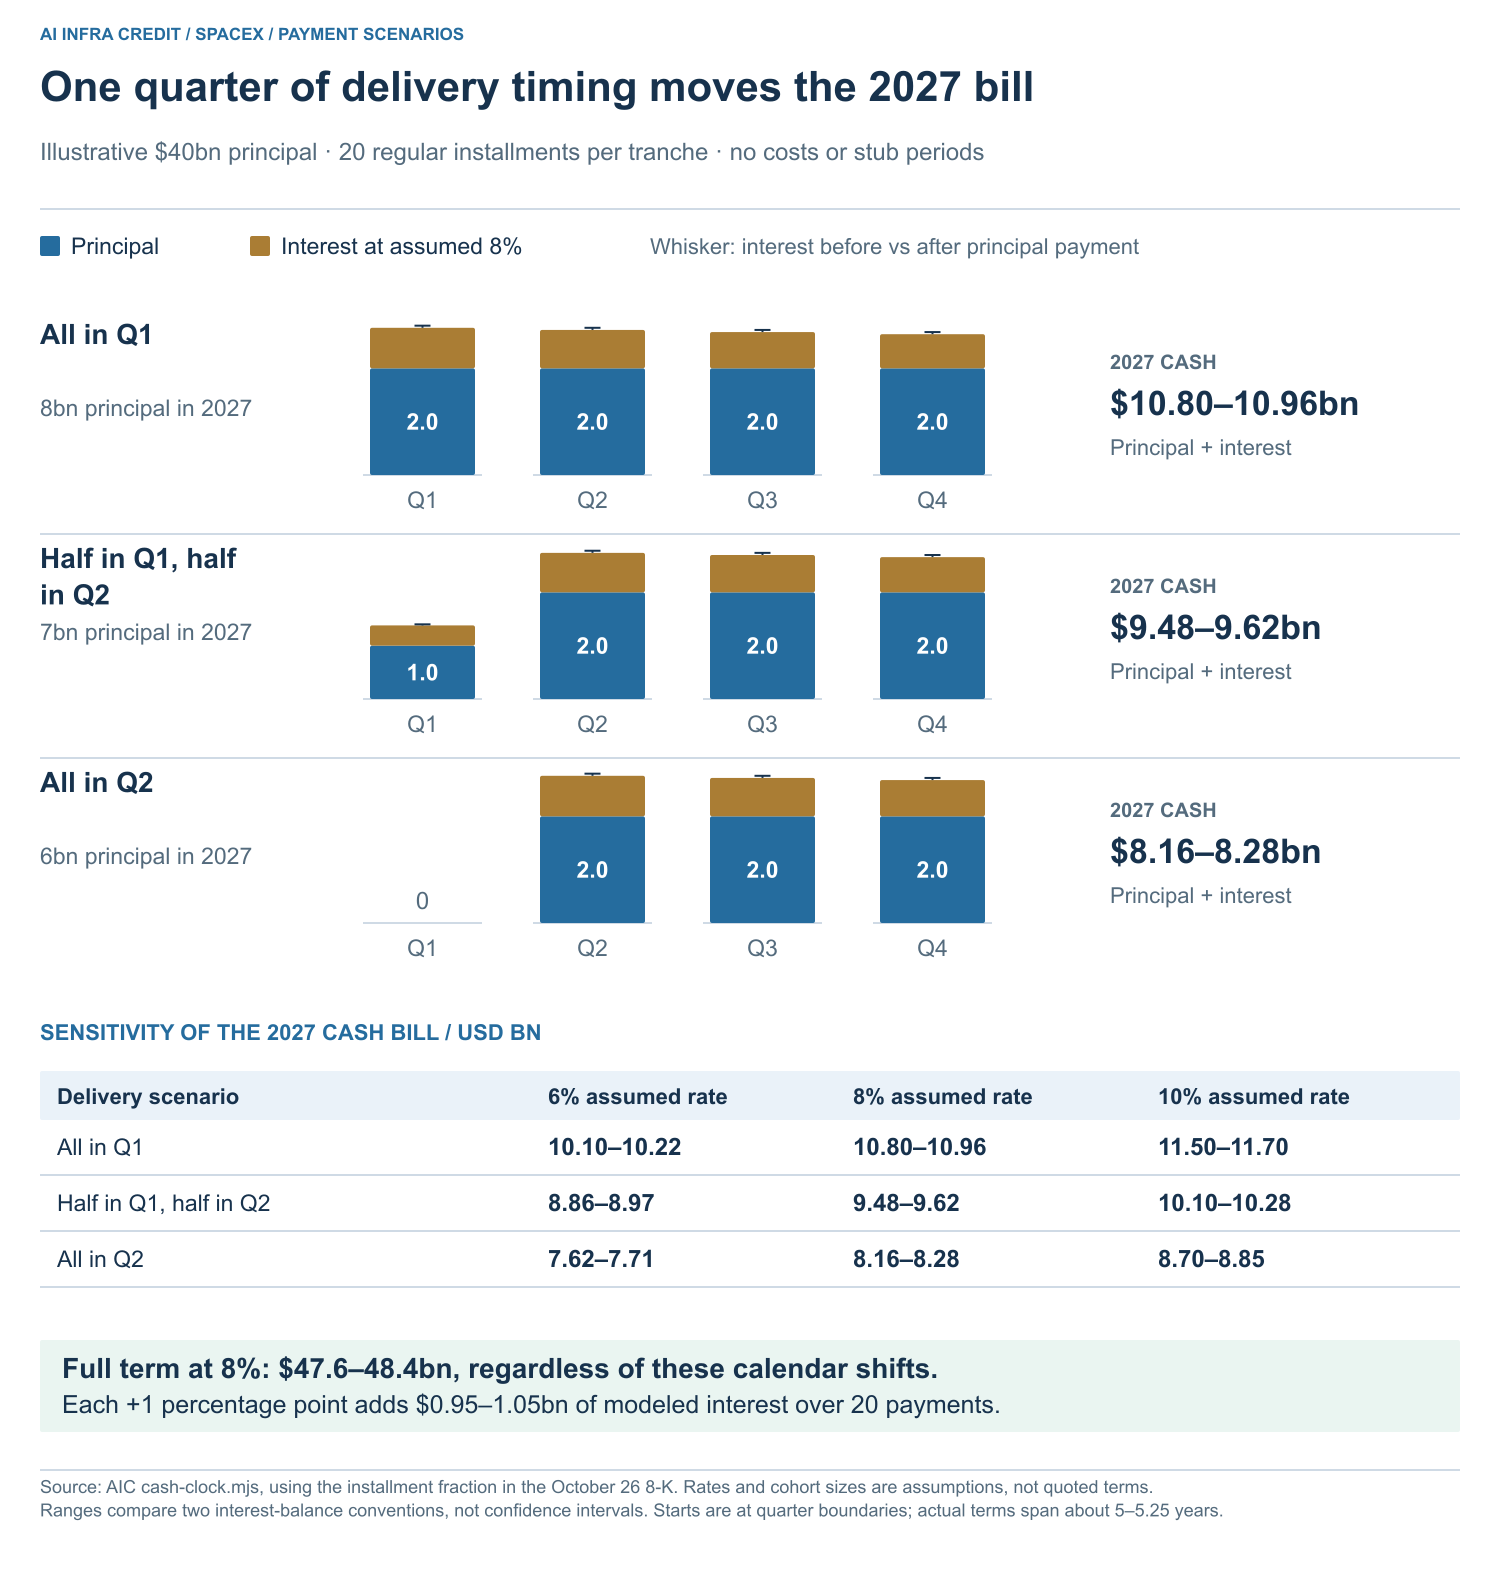
考虑三个情景:全部 400 亿美元在 2027 年一季度初起租;一半在一季度初、另一半在二季度初;全部在二季度初起租。在每批二十次常规季度本金分期的假设下,2027 年本金付款分别为 80 亿、70 亿和 60 亿美元。
若假设年利率为 8%,对应的 2027 年本金加利息分别约为 108.0—109.6 亿、94.8—96.2 亿和 81.6—82.8 亿美元。这些是付款情景,不是对 Apollo 最终利率或 SpaceX 实际账单的预测。区间仅比较按当期本金支付前余额、或支付后余额计息两种计算惯例,不是置信区间。

模型还有两个直接结论:
- 年利率每上升一个百分点,二十次付款期内的总利息增加约 9.5—10.5 亿美元。 定价的意义远超过第一张季度账单。
- 在利率不变时,改变起租季度不会改变模型中的全期名义付款总额。 8% 情景下,三个日历安排均对应 476—484 亿美元本息。不过首年付款不同,业务经济性也可能不同:较晚交付也可能意味着较晚开始取得收入。
模型假设各批在季度初启动,并从起租开始支付二十次等额季度本金。实际计息天数、非完整季度、披露期限中可能超出二十次常规付款的部分、持续费用、税费及提前退出安排均未计入,最终账单可能因此变化。这里隔离分析的是已披露摊还比例本身的含义。
历史资金来源为新租约提供背景
SpaceX 一至九月报表显示,经营现金流为 130.97 亿美元,现金购置 PP&E 为 480.69 亿美元,IPO 净现金收入为 856.75 亿美元。现金及受限现金合计增加 282.62 亿美元。因此,经营现金与设备现金支出的差额,不等于新增借款需求。9 月 30 日 10-Q 现金流量表

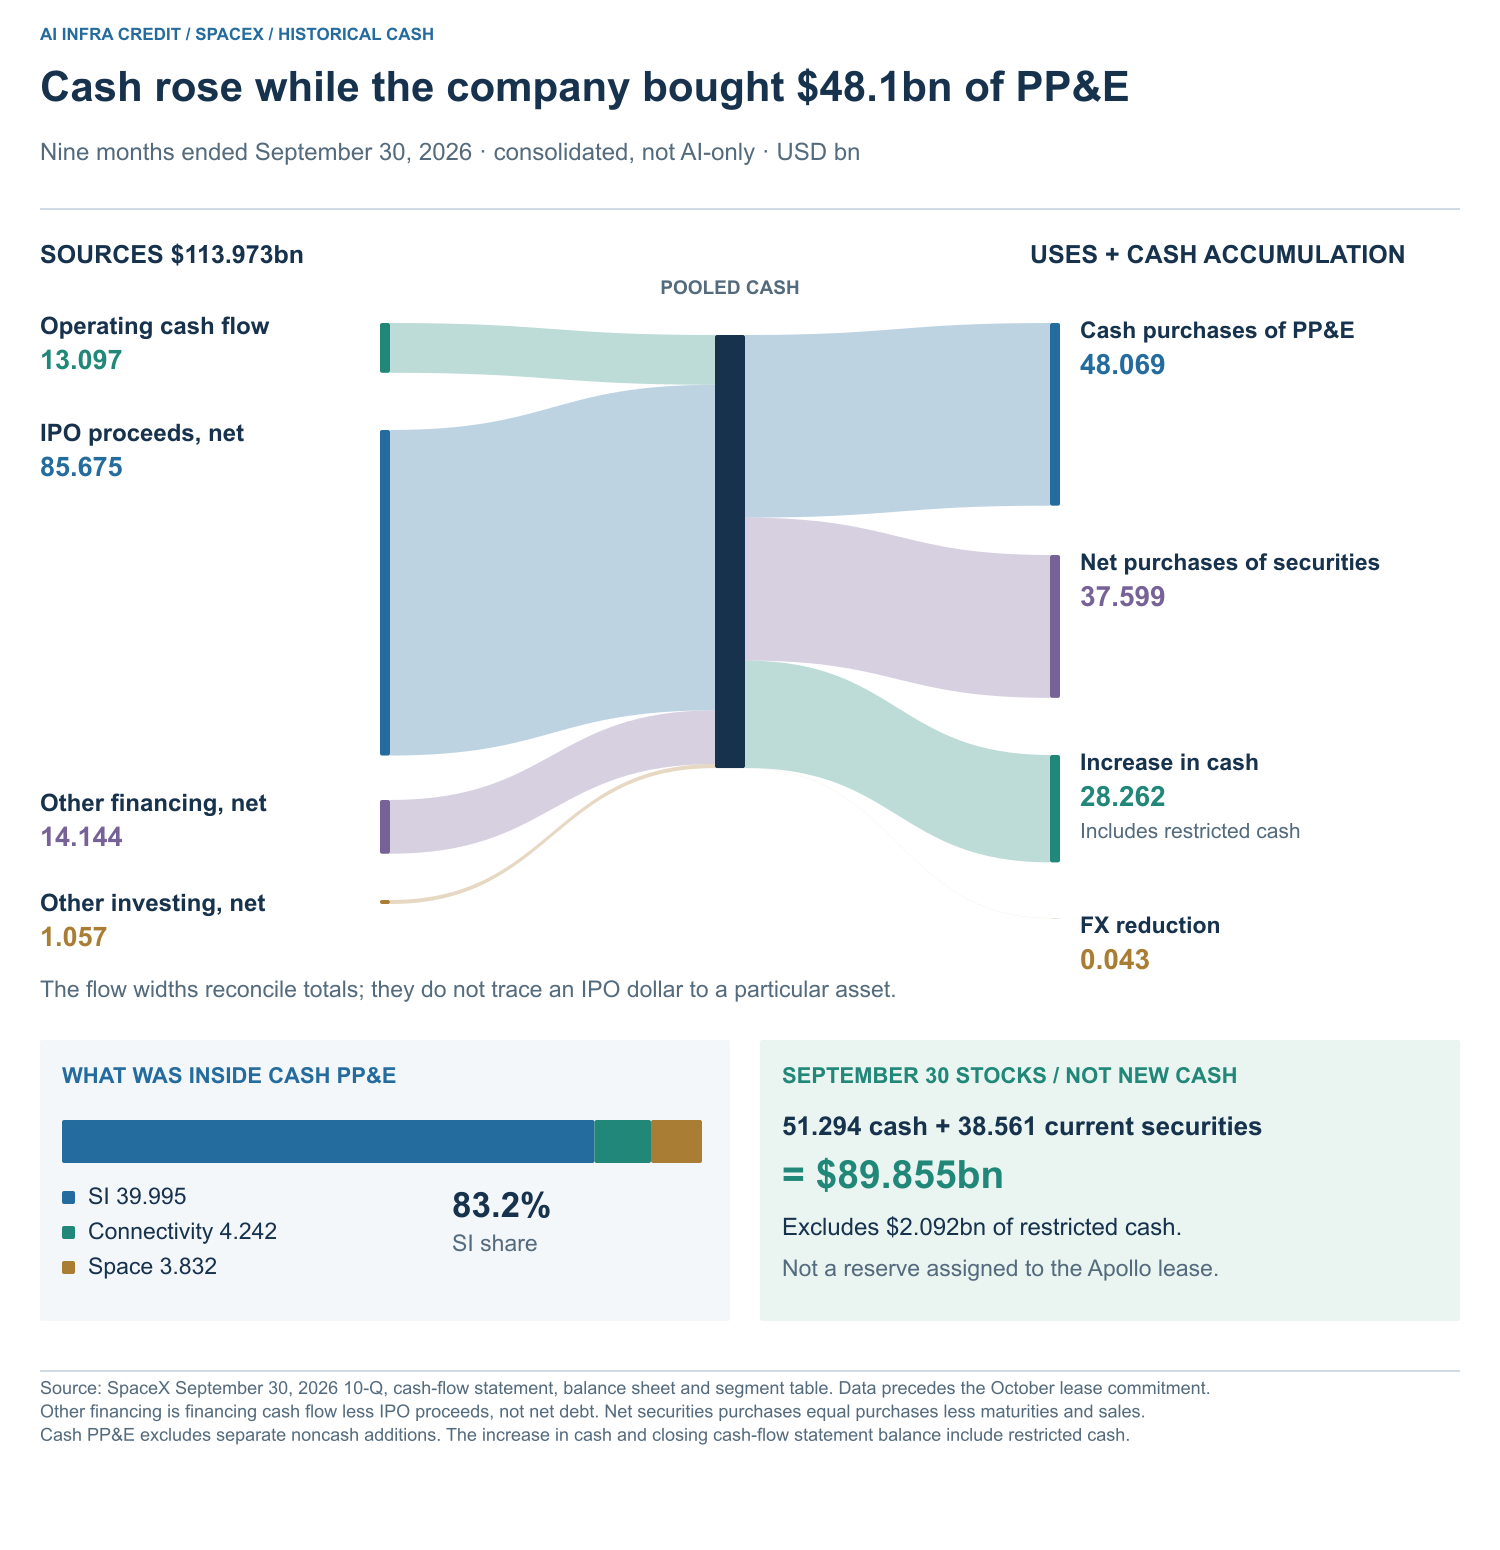
9 月末现金及流动有价证券合计 898.55 亿美元,不含 20.92 亿美元受限现金。该时点早于 10 月承诺,不能把这笔余额视为专门用于 Apollo 租约的准备金。另一组 Valor 交易按未满足销售确认条件的售后回租处理,相关资产仍在 PP&E 中;它不决定未来 Apollo 交易的会计处理。10-Q 资产负债表及附注 17
机会在于融资设备,同时管好后续现金日历
这是一种可能具有生产性价值的融资设计:资本提供者持有设备并为采购提供资金,运营者集中于部署和服务。与一次性采购相比,各批独立的付款计划,可能使融资付款更贴近设备到达时间。
SpaceX 的 CFO 还提到,SI 基础设施投资的回收期不到一年。较快回收资本可能支持继续投资,但公告没有定义资本基数、现金流口径或对应的部署批次。因此,这一说法不能直接证明本设备池的租金覆盖能力,也不能据此推算每年创造超过 400 亿美元现金。公司公告中的 CFO 评论
但设备到达不等于可生产的算力,可生产的算力也不等于已经收到账款。关键间隔是起租付款与收到可用客户现金之间的时间。这段间隔可能由此前融资形成的流动性、其他业务现金或新增资本承担,不能把一份客户合同摆在 400 亿美元融资数字旁边,就直接得到偿付关系。
Anthropic 单独披露的 SpaceXAI 算力协议与整体商业关系有关,但 SpaceX 的这份文件没有将该合同或应收款指定给 Apollo 设备池。因此,本图不虚构一条 Anthropic 到 Apollo 的偿付现金瀑布。相关研究:Anthropic 的付款与交付条件
对于维护现金模型的研究者,下一个有价值的更新是付款计划,而不是更大的融资标题:最终本金、真实交付批次、约定利率与计息基础、首笔租金日期。有了这些,当前本金运行速率的计算才能转化为有日期的现金预测;再结合投运和客户回款证据,才可以进一步判断覆盖情况。
建设性的结论是:设备融资可以通过改变谁先付款,加快部署;其可持续性则取决于交付后的付款日历。 对这笔拟议交易而言,这张日历的起点是所有批次进入付款期后每季度约 20 亿美元本金,而不是运营者一次性拿到 400 亿美元现金。
数据与复算
数据底表 分开拟议租约条款、公告角色、历史报表和模型假设。独立计算脚本 可复现付款情景与现金恒等式;也可直接读取计算结果。参与方图生成器 生成更新后的结构图;原图表生成器 保留付款/历史现金图及此前仅依据8-K绘制的结构图,使用说明见资料包说明。
本期依据 10 月 26 日 8-K 与公司公告,以及 10 月 22 日提交的 9 月末报表。新增参与方信息不改变付款假设或计算结果;最终条款或交付事实则可能改变现金计划。